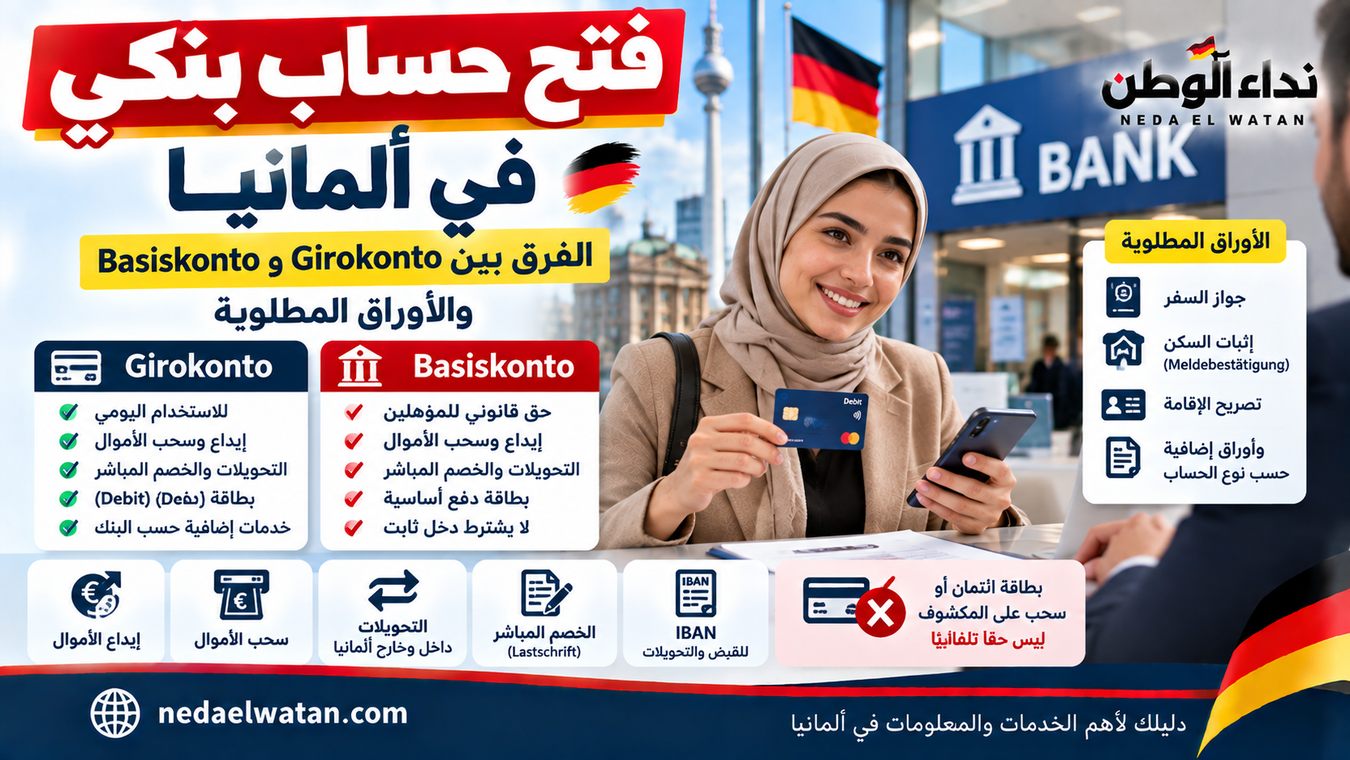
فتح حساب بنكي في ألمانيا من الخطوات الأساسية للقادم الجديد، لأن الحساب يستخدم عادةً لاستلام الراتب والمساعدات ودفع الإيجار والفواتير وإجراء التحويلات والخصم المباشر والمشتريات اليومية.
وفي هذا الدليل يوضح نداء الوطن الفرق بين Girokonto وBasiskonto، والأوراق التي قد تحتاج إليها، وما الذي يجب مقارنته قبل اختيار البنك، وماذا يمكنك أن تفعل إذا رفض البنك فتح حساب لك.
إذا وافق البنك على فتح Girokonto عادي لك، فيمكن استخدامه لمعظم احتياجاتك اليومية. أما إذا تعذر عليك الحصول على حساب عادي، فقد يكون لديك حق قانوني في طلب Basiskonto إذا كنت مستوفيًا شروط قانون حسابات الدفع الألماني.
ما هو Girokonto في ألمانيا؟
Girokonto هو الحساب الجاري المعتاد الذي يستخدمه الأشخاص في الحياة اليومية.
ومن خلاله يمكن عادةً:
- استلام الراتب.
- استلام التحويلات والمساعدات.
- إجراء التحويلات البنكية.
- دفع الإيجار والفواتير.
- تنفيذ Lastschrift أو الخصم المباشر.
- استخدام بطاقة Debit.
- استخدام الخدمات المصرفية الإلكترونية.
وتختلف الرسوم وشروط فتح الحساب والخدمات الإضافية من بنك إلى آخر.
وفق BaFin، يمكن للبنوك وصناديق الادخار والبنوك التعاونية أن تقرر بنفسها ما إذا كانت ستعرض عليك Girokonto عاديًا. الوضع يختلف بالنسبة إلى Basiskonto عند تحقق شروطه القانونية.
ما هو Basiskonto؟
Basiskonto هو حساب دفع أساسي ينظمه قانون Zahlungskontengesetz – ZKG.
والهدف منه ضمان قدرة الأشخاص المؤهلين على الوصول إلى خدمات الدفع الأساسية حتى إذا تعذر عليهم الحصول على Girokonto عادي.
Basiskonto ليس مجرد منتج تجاري يقدمه البنك باختياره الكامل؛ فالمؤسسة التي تقدم حسابات دفع للمستهلكين تكون ملزمة بإبرام عقد Basiskonto مع الشخص المؤهل إذا استوفى الطلب الشروط القانونية.
من يحق له فتح Basiskonto؟
ينص قانون ZKG على أن الحق يشمل المستهلكين الموجودين بصورة قانونية داخل الاتحاد الأوروبي، كما يشمل فئات إضافية حددها القانون.
ومن بينها:
- الأشخاص الذين لا يملكون عنوان سكن ثابتًا.
- طالبي اللجوء.
- أشخاص لا يملكون تصريح إقامة لكن لا يمكن ترحيلهم لأسباب قانونية أو فعلية.
لكن إذا كنت تملك بالفعل حساب دفع داخل ألمانيا وتستطيع استخدامه فعليًا للتحويلات والمدفوعات والخدمات الأساسية، فقد يستطيع البنك رفض طلب Basiskonto جديد.
ضعف الجدارة الائتمانية أو وجود سجل Schufa سيئ لا يلغي وحده الحق القانوني في Basiskonto إذا كنت مستوفيًا بقية الشروط.
ما الخدمات التي يقدمها Basiskonto؟
بحسب BaFin، يتيح الحساب الأساسي الوظائف المصرفية اليومية الرئيسية، ومنها:
✔ إيداع الأموال.
✔ سحب الأموال.
✔ إجراء التحويلات البنكية.
✔ استقبال التحويلات.
✔ تنفيذ Lastschrift.
✔ الدفع باستخدام بطاقة Debit.
هل يمنح Basiskonto بطاقة ائتمانية؟
لا يوجد حق تلقائي في الحصول على Kreditkarte مع Basiskonto.
هل يمكن السحب على المكشوف؟
البنك غير ملزم بمنحك Dispo أو تسهيل سحب على المكشوف مع الحساب الأساسي.
ما الأوراق المطلوبة لفتح حساب بنكي؟
تختلف المتطلبات الخاصة بـ Girokonto من بنك إلى آخر، لكن يجب على البنك التحقق من هوية العميل والامتثال لقواعد مكافحة غسل الأموال.
وقد تشمل الوثائق المطلوبة بحسب الحالة:
- جواز سفر أو وثيقة هوية مقبولة.
- تصريح الإقامة أو مستند الوضع القانوني عند الحاجة.
- بيانات عنوان السكن.
- إثبات Anmeldung بحسب البنك والحالة.
- Steuer-ID أو بيانات الإقامة الضريبية إذا طلبها البنك.
- بيانات التواصل.
متطلبات Girokonto التجاري قد تختلف بين بنك وآخر، لذلك تحقق من صفحة البنك الرسمية قبل الموعد أو الطلب الإلكتروني.
هل يوجد نموذج رسمي لـ Basiskonto؟
نعم. توفر BaFin نموذجًا رسميًا لطلب إبرام عقد Basiskonto، كما يجب على المؤسسة المصرفية توفير النموذج مجانًا لمن يطلب فتح حساب أساسي.
ما هو IBAN؟
بعد فتح الحساب تحصل على IBAN خاص بالحساب، وهو الرقم الذي تستخدمه لاستلام الرواتب والتحويلات وإجراء مدفوعات SEPA.
ويمكنك إعطاء IBAN لصاحب العمل أو الجهات التي تحول لك الأموال، كما يستخدم في الخصم المباشر للفواتير والإيجار والخدمات.
هل الحساب البنكي مجاني؟
ليس بالضرورة.
تختلف تكلفة الحسابات بصورة كبيرة، وقد تكون رسوم الإدارة الشهرية صفرًا في بعض الحسابات أو مرتبطة بشروط مثل وصول دخل شهري معين.
كما قد توجد رسوم إضافية على:
- بطاقات Debit أو Credit.
- السحب من أجهزة معينة.
- الإيداع النقدي.
- الخدمات داخل الفروع.
- السحب خارج منطقة اليورو.
- التحويلات أو الخدمات الخاصة.
- السحب على المكشوف.
قارن التكلفة الإجمالية وفق طريقة استخدامك أنت، وليس فقط رسم إدارة الحساب الشهري.
أين أقارن الحسابات البنكية؟
توفر هيئة الرقابة المالية الألمانية BaFin أداة رسمية ومحايدة لمقارنة Girokonten وBasiskonten المعروضة في ألمانيا.
وتعرض الأداة معلومات مثل رسوم الحساب، ورسوم بطاقات Debit، وفوائد Dispo، ووجود الخدمات المصرفية الإلكترونية والفروع.
ماذا أفعل إذا رفض البنك فتح الحساب؟
إذا كان طلبك Girokonto عاديًا
يمكنك التقدم لدى بنك آخر أو مقارنة حساب آخر، لأن البنك يملك مساحة أوسع في تحديد من يقبله في حساباته التجارية العادية.
إذا كان طلبك Basiskonto
الوضع مختلف، لأن أسباب رفض Basiskonto محددة في القانون.
وبعد استلام طلب مستوفٍ، يجب على المؤسسة المؤهلة أن تعرض إبرام عقد Basiskonto دون تأخير، وبحد أقصى خلال 10 أيام عمل.
وإذا رفض البنك الطلب، فيجب أن يبلغك بالرفض ضمن هذه المهلة وأن يوضح أسباب الرفض كتابةً، مع مراعاة الاستثناءات القانونية المتعلقة مثلًا بقواعد مكافحة غسل الأموال.
يمكنك طلب إجراء مراجعة إدارية لدى BaFin إذا رفض البنك Basiskonto، أو لم يقرر في الطلب خلال المهلة القانونية، أو لم يفتح الحساب في الوقت المطلوب بعد إبرام العقد.
متى يمكن للبنك رفض Basiskonto؟
القانون يحصر الرفض في أسباب محددة، ومن أبرزها وجود حساب دفع آخر في ألمانيا يمكنك استخدامه بالفعل.
كما توجد أسباب قانونية أخرى مرتبطة مثلًا بمتطلبات مكافحة غسل الأموال أو ببعض الحالات الخاصة المتعلقة بعلاقة سابقة مع المؤسسة.
لذلك لا ينبغي التعامل مع رفض Basiskonto كما لو كان رفض Girokonto عاديًا.
كيف تختار الحساب المناسب؟
✔ قارن رسم الإدارة الشهرية.
✔ افحص تكلفة بطاقة Debit.
✔ تحقق من أجهزة الصراف المتاحة لك مجانًا.
✔ راجع رسوم الإيداع النقدي إذا كنت تحتاجه.
✔ تحقق من رسوم السحب خارج منطقة اليورو.
✔ افحص التطبيق والخدمات المصرفية الإلكترونية.
✔ انتبه إلى فوائد Dispo.
✔ إذا كنت تحتاج فرعًا فعليًا، لا تختَر بنكًا رقميًا اعتمادًا على السعر فقط.
أسئلة شائعة عن فتح حساب بنكي في ألمانيا
ما الفرق بين Girokonto وBasiskonto؟
Girokonto هو الحساب الجاري التجاري المعتاد، بينما Basiskonto حساب دفع أساسي يخضع لحماية قانونية خاصة لمن يستوفي شروطه.
هل يحق لطالب اللجوء الحصول على Basiskonto؟
نعم، يشمل قانون ZKG طالبي اللجوء ضمن الفئات التي يمكن أن تكون مؤهلة للحساب الأساسي.
هل يمكن رفضي بسبب Schufa؟
Schufa الضعيفة وحدها لا تلغي الحق في Basiskonto عندما تتوافر بقية الشروط القانونية.
هل Basiskonto مجاني؟
ليس بالضرورة. قد يفرض البنك رسومًا على الحساب وفق القواعد القانونية وشروطه.
هل أحصل على بطاقة بنكية؟
يشمل Basiskonto إمكانية الدفع ببطاقة Debit، لكن البنك غير ملزم بتقديم Kreditkarte.
هل يحق لي Dispo؟
لا يوجد حق تلقائي في تسهيل السحب على المكشوف ضمن Basiskonto.
كم أمام البنك للرد على طلب Basiskonto؟
يجب أن يعرض البنك إبرام العقد على المستحق بحد أقصى خلال 10 أيام عمل من استلام الطلب المستوفي للشروط.
ماذا أفعل إذا رفض البنك Basiskonto؟
يمكنك استخدام إجراءات BaFin لمراجعة الرفض أو عدم الرد ضمن المهلة القانونية.
مصادر رسمية مفيدة
- BaFin – المقارنة الرسمية بين Girokonto وBasiskonto
- BaFin – شرح Basiskonto
- نموذج Basiskonto الرسمي
- §31 ZKG – الحق في Basiskonto
السكن والضرائب والعمل والبنوك والتأمين والمساعدات وأهم الخدمات للقادمين والمقيمين في ألمانيا.
جميع مقالات ألمانياإعداد نداء الوطن
