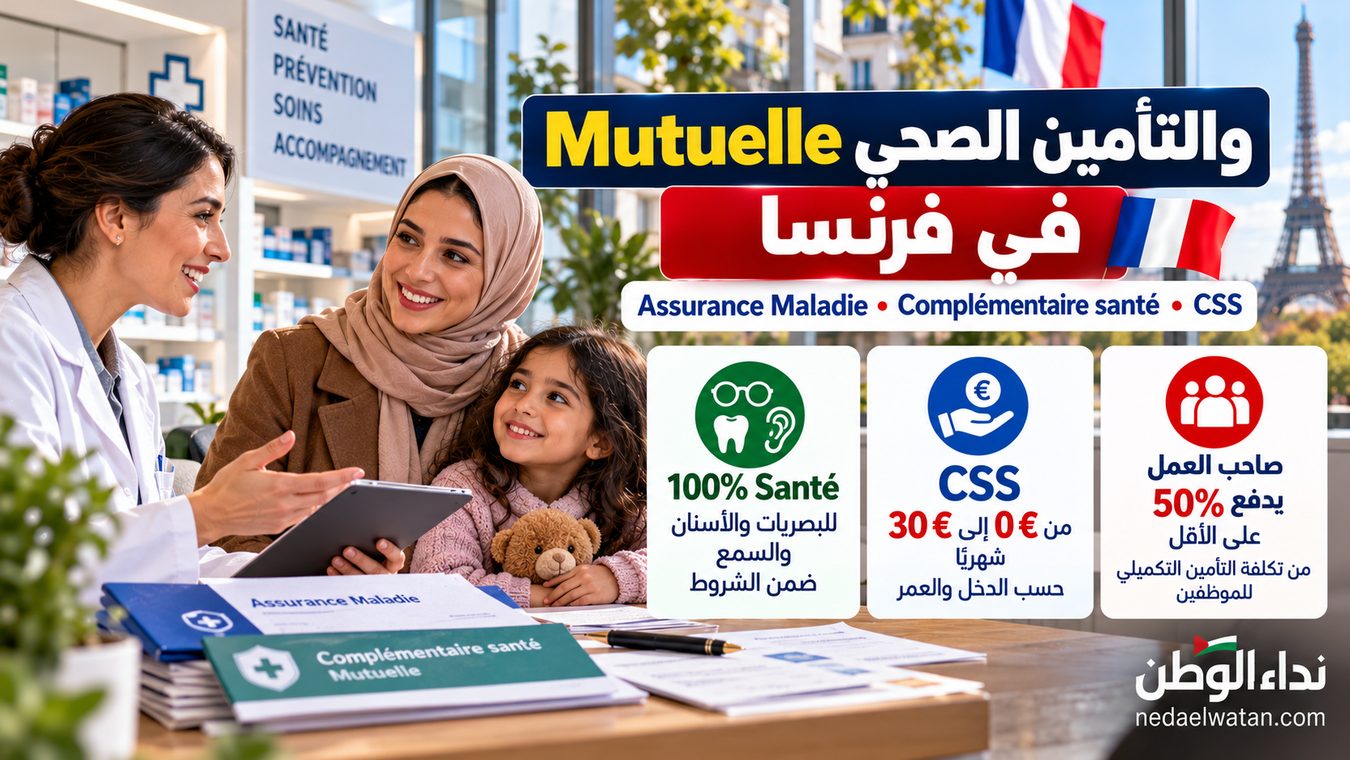
امتلاك Carte Vitale والتسجيل لدى Assurance Maladie لا يعني بالضرورة أن جميع نفقات الطبيب والأسنان والنظارات والمستشفى ستُغطى بالكامل، ولهذا يستخدم ملايين المقيمين في فرنسا complémentaire santé أو ما يُعرف عادةً باسم Mutuelle.
وفي هذا الدليل يوضح نداء الوطن الفرق بين Assurance Maladie وMutuelle، وما الذي يجب على صاحب العمل دفعه للموظف، ومتى تستطيع رفض mutuelle d’entreprise، وكيف تحصل الأسرة محدودة الدخل على Complémentaire santé solidaire، وما الذي يغطيه نظام 100% Santé.
Assurance Maladie تدفع الجزء الأساسي من النفقات الصحية المؤهلة، بينما complémentaire santé يمكن أن تغطي كل أو جزءًا من المتبقي. الموظف في القطاع الخاص يحصل في الأصل على mutuelle جماعية يساهم صاحب العمل في تكلفتها بنسبة لا تقل عن 50%، بينما يستطيع أصحاب الموارد المنخفضة التحقق من حقهم في CSS.
ما الفرق بين Assurance Maladie وMutuelle؟
Assurance Maladie هي التأمين الصحي الأساسي ضمن Sécurité sociale.
وعندما تزور طبيبًا أو تحصل على دواء أو علاج، لا يكون remboursement الأساسي دائمًا مساويًا للتكلفة الكاملة التي دفعتها.
هنا يأتي دور:
مقدار التغطية يختلف بصورة كبيرة بين العقود، لذلك لا توجد Mutuelle واحدة أو نسبة استرداد موحدة للجميع.
ما المقصود بـticket modérateur؟
هو الجزء من tarif conventionnel الذي يبقى بعد remboursement Assurance Maladie في الحالات التي ينطبق فيها.
يمكن أن تتولى complémentaire santé تغطية هذا الجزء وفق شروط العقد.
لكن قد تبقى على المؤمن مبالغ أخرى، مثل بعض dépassements d’honoraires أو المصروفات التي تتجاوز حدود العقد.
100% من base de remboursement لا تعني دائمًا استرداد 100% من السعر الحقيقي إذا كان الطبيب أو العلاج أغلى من tarif de référence.
هل Mutuelle إلزامية للموظف؟
في القطاع الخاص، يجب على صاحب العمل في الأصل توفير complémentaire santé collective لجميع الموظفين بغض النظر عن ancienneté، مع وجود حالات تسمح للموظف بطلب الإعفاء.
ويجب أن يساهم صاحب العمل بنسبة لا تقل عن:
ويمكن أن تدفع الشركة أكثر من 50% إذا نص العقد أو convention collective على ذلك.
هل يجب أن تشمل Mutuelle الزوج والأطفال؟
ليس بالضرورة.
تغطية salarié إلزامية في القاعدة العامة للقطاع الخاص، أما ayants droit مثل الزوج أو الزوجة والأطفال فلا تكون إلزامية تلقائيًا على كل شركة.
قد ينص accord de branche أو عقد الشركة على couverture familiale إلزامية أو اختيارية.
لذلك اسأل الموارد البشرية عن:
- سعر إضافة الزوج أو الزوجة.
- تكلفة الأطفال.
- هل صاحب العمل يساهم أيضًا في تغطية الأسرة.
- مستوى الضمانات للأسنان والنظارات والمستشفى.
هل يمكن رفض Mutuelle الخاصة بالشركة؟
نعم، لكن فقط في حالات محددة.
من الأمثلة:
- أن تكون مشمولًا بالفعل بتغطية جماعية مؤهلة من جهة أخرى، مثل عقد الزوج أو الزوجة.
- أن تكون مستفيدًا من Complémentaire santé solidaire.
- أن يكون لديك contrat individuel قائم عند بدء mutuelle الجماعية، حتى تاريخ انتهاء العقد الفردي في الحالات المؤهلة.
- بعض عقود CDD القصيرة.
- بعض العاملين بدوام جزئي.
- حالات محددة للمتدربين أو العاملين لدى أكثر من صاحب عمل.
الإعفاء لا يتم عادةً بصورة تلقائية؛ يجب طلبه وتقديم justificatif المطلوب.
ماذا يحدث لـMutuelle بعد فقدان الوظيفة؟
قد تستطيع الاحتفاظ مؤقتًا بتغطية mutuelle الخاصة بالشركة من خلال نظام portabilité.
في الحالات المؤهلة، مثل انتهاء عقد العمل لأسباب لا تتعلق faute lourde مع وجود حق في chômage، يمكن استمرار التغطية خلال فترة التعويض، في حدود مدة العقد السابق وبحد أقصى:
وإذا تغير وضعك بعد ترك الشركة، تحقق من mutuelle ومن France Travail قبل إلغاء أي تغطية.
ما هي Complémentaire santé solidaire؟
Complémentaire santé solidaire – CSS هي تغطية صحية تكمل remboursements الخاصة بـAssurance Maladie للأشخاص والأسر ذوي الموارد المحدودة.
وبحسب الدخل، يمكن أن تكون:
- مجانية بالكامل.
- أو بمساهمة شهرية منخفضة بحسب عمر كل مستفيد.
وتُمنح في الأصل لمدة سنة، ويحتاج المستفيد عادةً إلى renouvellement سنوي ما لم يكن ضمن إحدى حالات التجديد التلقائي.
ما حدود الدخل لـCSS في 2026؟
هذه هي الحدود السارية في فرنسا métropolitaine منذ 1 أبريل 2026.
| حجم الأسرة | CSS مجانية | CSS بمساهمة |
|---|---|---|
| شخص واحد | 10,421 € سنويًا ≈ 868.44 € شهريًا |
14,069 € سنويًا ≈ 1,172.40 € شهريًا |
| شخصان | 15,632 € ≈ 1,302.66 € شهريًا |
21,103 € ≈ 1,758.59 € شهريًا |
| 3 أشخاص | 18,758 € ≈ 1,563.19 € شهريًا |
25,324 € ≈ 2,110.31 € شهريًا |
| 4 أشخاص | 21,885 € ≈ 1,823.73 € شهريًا |
29,544 € ≈ 2,462.03 € شهريًا |
| كل شخص إضافي | + 4,169 € | + 5,628 € |
يتم فحص موارد foyer وليس راتب شهر واحد فقط، ويجب التصريح بالموارد الداخلة في الحساب وفق قواعد Assurance Maladie.
كم أدفع إذا لم تكن CSS مجانية؟
إذا تجاوزت مواردك سقف CSS المجانية ولكن بقيت ضمن السقف الأعلى، تكون المشاركة الشهرية حسب العمر:
| العمر | المساهمة لكل شخص |
|---|---|
| 29 سنة أو أقل | 8 € شهريًا |
| 30–49 سنة | 14 € |
| 50–59 سنة | 21 € |
| 60–69 سنة | 25 € |
| 70 سنة فأكثر | 30 € |
كيف أعرف إذا كنت مؤهلًا لـCSS؟
توفر الحكومة محاكيًا رسميًا مجانيًا قبل تقديم الطلب.
أدخل موارد الأسرة وتكوين foyer لتحصل على تقدير أولي قبل تجهيز ملف CSS.
كيف أقدم طلب CSS؟
يمكن تقديم demande مباشرة من compte ameli.
كما يمكن إرسال النموذج الورقي والمستندات إلى CPAM.
وبعد وصول dossier كامل، تدرس CPAM الطلب عادةً خلال:
ثم تظهر attestation de droits في compte ameli أو تُرسل بالبريد إذا لم يكن لديك حساب.
هل من يحصل على RSA يحصل على CSS؟
نعم، مستفيدو RSA وأفراد foyer لديهم في الأصل حق تلقائي في CSS دون مساهمة مالية، ما لم يعترض المستفيد صراحةً.
وتوجد أيضًا قواعد خاصة لمستفيدي Aspa وASI وAAH بحسب الحالة.
هل أستطيع رفض Mutuelle الشركة إذا حصلت على CSS؟
نعم.
الحصول على Complémentaire santé solidaire من الحالات التي تسمح للموظف بطلب dispense من complémentaire santé الجماعية الخاصة بالشركة طوال مدة استفادته من CSS.
يجب إبلاغ صاحب العمل واتباع إجراء dispense المطلوب.
ماذا تغطي CSS؟
CSS تكمل remboursement الخاص بـAssurance Maladie وتشمل نطاقًا واسعًا من الرعاية.
ومن المزايا الأساسية في الحالات المشمولة:
- الطبيب والممرض وkinésithérapeute.
- المستشفى.
- الأدوية المؤهلة.
- عدد من الأجهزة الطبية.
- النظارات ضمن القواعد.
- الأسنان والأطقم المؤهلة.
- الأجهزة السمعية.
كما لا تُفرض في القواعد المنشورة بعض المشاركات مثل participation forfaitaire وfranchise médicale على مستفيدي CSS.
ما هو 100% Santé؟
100% Santé هو نظام يسمح بالحصول على بعض تجهيزات البصريات والأسنان والسمع دون reste à charge عند اختيار منتجات تدخل ضمن panier 100% Santé واستيفاء شروط التغطية.
يعمل النظام من خلال الجمع بين remboursement Assurance Maladie وcontrat complémentaire santé responsable أو CSS.
ومن الأمثلة:
- بعض lunettes.
- بعض couronnes وbridges وdentiers.
- بعض aides auditives.
يجب أن يكون المنتج ضمن panier 100% Santé وأن تكون لديك couverture complémentaire مؤهلة.
كيف أختار Mutuelle مناسبة؟
لا تختَر العقد بناءً على السعر الشهري فقط.
راجع خصوصًا:
- hospitalisation.
- dépassements d’honoraires.
- الأسنان.
- النظارات.
- السمع.
- médecines douces إذا كانت مهمة لك.
- تغطية الزوج والأطفال.
- délai de carence إن وجد.
- tiers payant.
- شبكة مقدمي الرعاية.
ماذا تعني 100% و200% و300% في عقود Mutuelle؟
هذه النسب تشير عادةً إلى نسبة من base de remboursement وليس بالضرورة إلى السعر الحقيقي الذي دفعته.
لذلك عقد 200% قد يكون أفضل من 100% عند زيارة طبيب لديه dépassement d’honoraires، لكنه لا يعني بالضرورة أن كل فاتورة تُدفع كاملة.
اقرأ المثال المالي الموجود في tableau de garanties بدل الاعتماد على النسبة وحدها.
أسئلة شائعة عن Mutuelle في فرنسا
هل Carte Vitale هي نفسها Mutuelle؟
لا. Carte Vitale مرتبطة بحقوق Assurance Maladie، بينما Mutuelle أو complémentaire santé تغطي جزءًا إضافيًا من النفقات.
كم يدفع صاحب العمل من Mutuelle؟
في القطاع الخاص يجب أن يساهم عادةً بما لا يقل عن 50% من cotisation الخاصة بالتغطية الجماعية للموظف.
هل CSS مجانية للجميع؟
لا. تعتمد على موارد foyer؛ قد تكون مجانية أو بمساهمة تتراوح حاليًا بين 8 و30 يورو شهريًا للشخص بحسب العمر.
كم سقف CSS المجانية لشخص واحد في 2026؟
10,421 يورو سنويًا، أي متوسط إرشادي يقارب 868.44 يورو شهريًا في فرنسا métropolitaine.
هل يمكنني الحصول على CSS وأنا موظف؟
نعم إذا استوفيت شروط Assurance Maladie والموارد، ويمكن عندها طلب الإعفاء من Mutuelle الشركة ضمن الشروط.
كم تستغرق دراسة CSS؟
تدرس CPAM الطلب الكامل عادةً خلال شهرين.
هل 100% Santé يغطي كل شيء؟
لا. يغطي منتجات وخدمات محددة داخل paniers المخصصة للبصريات والأسنان والسمع وفق الشروط.
روابط الخدمات الرسمية المباشرة
استخدم الروابط الرسمية الخاصة بمحاكي CSS، وطلب CSS عبر Assurance Maladie، وقواعد Mutuelle الموظفين، و100% Santé الموضحة مع المادة.
الصحة والتأمين والإقامة والعمل والمساعدات والسكن والجنسية والضرائب وأهم الخدمات للمقيمين في فرنسا.
جميع أدلة فرنسا