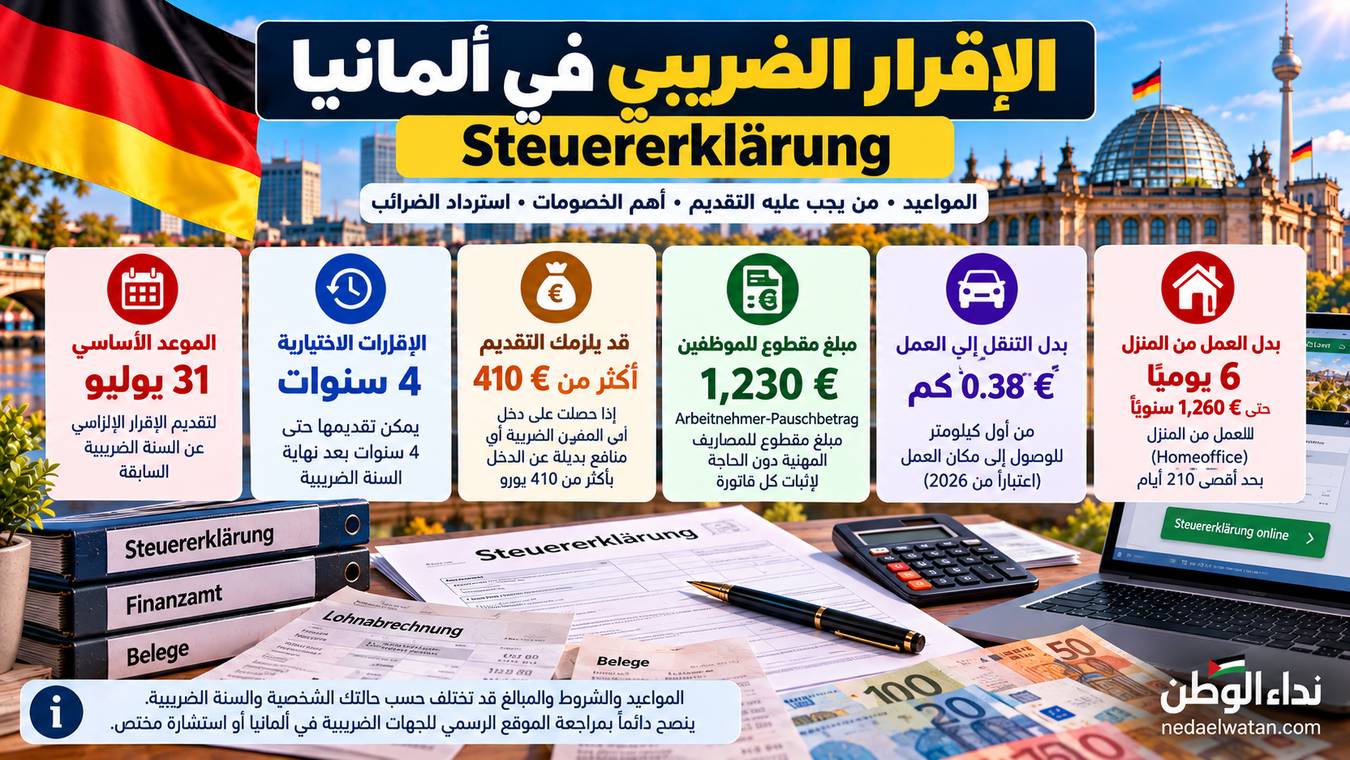
لا يكون تقديم Steuererklärung إلزاميًا لكل موظف في ألمانيا، لكن حتى من لا يُطلب منه قانونيًا تقديم الإقرار قد يستفيد من تقديمه طوعًا إذا دفع ضرائب أكثر من المبلغ النهائي المستحق.
وفي هذا الدليل يوضح نداء الوطن من يجب عليه تقديم الإقرار الضريبي، والمواعيد القانونية، ومتى يمكن تقديم Steuererklärung اختيارية، وكيف يعمل ELSTER، وأهم المصروفات التي يمكن أن تخفض الضريبة.
إذا كان تقديم Steuererklärung إلزاميًا، فالموعد المعتاد هو 31 يوليو من السنة التالية. وإذا لم تكن ملزمًا وتقدمها فقط لاسترداد الضرائب، فلديك عادةً أربع سنوات بعد نهاية السنة الضريبية.
ما هي Steuererklärung؟
خلال السنة يخصم صاحب العمل Lohnsteuer من راتب الموظف ويرسلها إلى Finanzamt.
لكن هذه الخصومات الشهرية ليست دائمًا القيمة النهائية الدقيقة للضريبة التي يجب عليك دفعها عن السنة بأكملها.
من خلال Einkommensteuererklärung يتم احتساب دخلك ومصروفاتك والخصومات والإعفاءات النهائية، ثم يصدر Finanzamt Steuerbescheid.
وقد تكون النتيجة:
- Steuererstattung: يعيد لك Finanzamt مبلغًا لأنك دفعت أكثر من المطلوب.
- Nachzahlung: يُطلب منك دفع فرق ضريبي.
- أو لا يوجد فرق كبير.
هل كل موظف ملزم بتقديم Steuererklärung؟
لا.
بالنسبة لكثير من الموظفين الذين لديهم وظيفة واحدة فقط وتُخصم منهم Lohnsteuer بصورة طبيعية، قد لا توجد Pflichtveranlagung.
لكن توجد حالات تجعل الإقرار إلزاميًا.
متى يصبح الإقرار الضريبي إلزاميًا؟
من الحالات المهمة للموظفين:
- وجود دخل آخر خاضع للضريبة لم تُخصم منه Lohnsteuer وتجاوز في مجموعه الحدود القانونية، ومن أهمها قاعدة 410 يورو.
- الحصول على Lohnersatzleistungen تخضع لـProgressionsvorbehalt بأكثر من 410 يورو، مثل Arbeitslosengeld أو Krankengeld أو Elterngeld أو Kurzarbeitergeld.
- الحصول في الوقت نفسه على راتب من أكثر من Arbeitgeber.
- استخدام Steuerklasse VI.
- إذا كان الزوجان يعملان وكان أحدهما ضمن Steuerklasse V أو VI.
- استخدام Steuerklasse IV mit Faktor.
- إدخال بعض Freibeträge مسبقًا في ELStAM مع تحقق شروط الدخل القانونية.
- إذا طلب Finanzamt منك رسميًا تقديم Steuererklärung.
Elterngeld وKrankengeld وArbeitslosengeld تكون غالبًا معفاة من Einkommensteuer نفسها، لكنها قد تدخل في Progressionsvorbehalt وتؤثر على Steuersatz للدخل الآخر، ولذلك قد تنشأ Pflicht zur Steuererklärung عند تجاوز 410 يورو.
ما موعد Steuererklärung؟
لمن يجب عليه تقديم Steuererklärung ويقوم بإعدادها بنفسه، الموعد القانوني المعتاد هو:
على سبيل المثال، انتهى الموعد المعتاد للإقرار الإلزامي عن السنة الضريبية 2025 في 31 يوليو 2026.
أما Steuererklärung عن السنة الضريبية 2026، فالموعد المعتاد سيكون 31 يوليو 2027 إذا لم تتغير القواعد.
ماذا لو لدي Steuerberater؟
إذا كان Steuerberater أو Lohnsteuerhilfeverein يتولى إعداد الإقرار الإلزامي، تكون المهلة في النظام المعتاد أطول وتصل عادةً إلى نهاية فبراير من السنة الثانية التالية للسنة الضريبية، ما لم يطلب Finanzamt تقديمه قبل ذلك أو تنطبق قاعدة خاصة.
ماذا لو لم أكن ملزمًا بالتقديم؟
يمكن للموظف تقديم Steuererklärung طوعًا فيما يعرف بـ Antragsveranlagung.
في هذه الحالة تكون المهلة عادةً:
وهذا يعني مثلًا أن الإقرار الاختياري عن سنة 2022 يمكن تقديمه حتى 31 ديسمبر 2026.
إذا لم تكن ملزمًا بالتقديم ولديك سنوات قديمة لم تقدم عنها Steuererklärung، فقد يكون من المفيد فحص السنوات الأربع الماضية قبل أن تنتهي المهلة.
متى قد يكون تقديم الإقرار الاختياري مفيدًا؟
قد تكون فرصة الاسترداد أكبر خصوصًا إذا:
- عملت جزءًا فقط من السنة.
- غيرت الوظيفة خلال السنة.
- كانت لديك مصروفات مهنية مرتفعة.
- تسافر مسافة طويلة إلى العمل.
- تعمل كثيرًا من المنزل.
- اشتريت كمبيوتر أو أدوات للعمل.
- انتقلت بسبب وظيفة جديدة.
- كان لديك doppelte Haushaltsführung.
- دفعت تكاليف تدريب أو Weiterbildung مرتبطة بالعمل.
- لديك مصروفات خاصة أو außergewöhnliche Belastungen قابلة للخصم.
ما هو Arbeitnehmer-Pauschbetrag؟
يمنح الموظف تلقائيًا Werbungskosten-Pauschbetrag، المعروف أيضًا باسم Arbeitnehmer-Pauschbetrag.
يُؤخذ هذا المبلغ في الاعتبار تلقائيًا، ولا تحتاج إلى تقديم فواتير للحصول عليه.
لكن إذا تجاوز مجموع Werbungskosten الفعلية مبلغ 1,230 يورو، فقد يؤدي إدخال المصروفات الفعلية الأعلى إلى تخفيض إضافي للدخل الخاضع للضريبة.
كم يمكن خصمه مقابل الذهاب إلى العمل؟
تسمى هذه القاعدة Entfernungspauschale.
ومنذ السنة الضريبية 2026 أصبحت القيمة:
ويتم حساب المسافة في اتجاه واحد فقط بين Wohnung وerste Tätigkeitsstätte، وليس مجموع الذهاب والعودة.
يوجد حد عام قدره 4,500 يورو سنويًا في حالات كثيرة، لكن يمكن تجاوزه في حالات مثل استخدام السيارة الخاصة وفق القواعد القانونية.
مثال
إذا كانت المسافة من المنزل إلى مكان العمل 20 كم وعملت في المكتب 200 يوم:
لكن تأثير هذا المبلغ الفعلي في الضريبة يعتمد كذلك على مجموع Werbungskosten مقارنةً بـArbeitnehmer-Pauschbetrag.
كم يمكن خصمه عن Homeoffice؟
تبلغ Tagespauschale للعمل من المنزل:
وهذا يعادل بحد أقصى 210 أيام وفق القاعدة الحالية.
وتوجد شروط بشأن اليوم الذي يمكن استخدام Tagespauschale فيه، خصوصًا فيما يتعلق بالعمل في المنزل والذهاب إلى erste Tätigkeitsstätte في اليوم نفسه.
هل يمكن خصم الكمبيوتر والهاتف وأدوات العمل؟
يمكن أن تدخل الأدوات المستخدمة مهنيًا ضمن Arbeitsmittel.
ومن أمثلتها حسب الحالة:
- كمبيوتر أو Laptop.
- شاشة.
- برامج مرتبطة بالعمل.
- أدوات المهنة.
- ملابس مهنية نموذجية لا تستخدم عادةً في الحياة الخاصة.
- مستلزمات المكتب.
- جزء مهني من تكاليف الهاتف أو الإنترنت عند إمكانية إثباته.
إذا كانت السلعة مستخدمة للعمل وللاستخدام الشخصي معًا، فقد يُعترف فقط بالجزء المهني منها.
ماذا عن تكاليف رعاية الأطفال؟
وفق قواعد 2026 يمكن في الحالات المستوفية للشروط خصم 80% من Kinderbetreuungskosten بحد أقصى:
وتطبق القاعدة في الأصل على الأطفال دون 14 عامًا، مع أحكام خاصة للأطفال ذوي الإعاقة.
كيف أقدم Steuererklärung؟
يمكن تقديم Einkommensteuererklärung إلكترونيًا من خلال النظام الرسمي Mein ELSTER.
كما يمكن استخدام برامج ضريبية تجارية، أو الاستعانة بـSteuerberater، أو Lohnsteuerhilfeverein إذا كنت ضمن الفئات التي يسمح لها القانون باستخدام خدماته.
ما هي vorausgefüllte Steuererklärung؟
يوفر ELSTER خدمة مجانية تسمح باسترجاع كثير من البيانات التي وصلت بالفعل إلى Finanzverwaltung.
ومنها:
- Lohnsteuerbescheinigung من صاحب العمل.
- بيانات Krankenversicherung وPflegeversicherung.
- بيانات Rentenversicherung.
- Arbeitslosengeld.
- Krankengeld.
- Elterngeld.
- بيانات المعاشات.
- بعض معلومات Kapitalerträge وVorsorge.
وتتوفر البيانات المحفوظة في الخدمة لما يصل إلى أربع سنوات، لكن كثيرًا من بيانات السنة السابقة لا تصبح مكتملة قبل نهاية فبراير بسبب مهلة الجهات التي ترسل البيانات.
Finanzamt لا يعرف تلقائيًا كل Werbungskosten لديك، مثل بعض أدوات العمل أو مصاريف التنقل أو مصروفات أخرى لم تبلغ بها جهة خارجية.
هل أرسل كل الفواتير مع Steuererklärung؟
في النظام الحالي لا يتم عادةً إرسال كل Belege تلقائيًا مع الإقرار.
احتفظ بالمستندات والفواتير، وقد يطلبها Finanzamt منك إذا احتاج إلى إثبات بند معين.
ولهذا من الأفضل الاحتفاظ بملف منظم يحتوي على:
- Lohnsteuerbescheinigung.
- فواتير Arbeitsmittel.
- إثباتات Weiterbildung.
- سجل أيام Homeoffice.
- أيام العمل والتنقل.
- Kinderbetreuungskosten.
- Spendenbescheinigungen.
- مصاريف مرتبطة بـdoppelte Haushaltsführung عند وجودها.
ماذا يحدث بعد إرسال Steuererklärung؟
يفحص Finanzamt الإقرار ويصدر بعد المعالجة Einkommensteuerbescheid.
يجب مقارنة Steuerbescheid بما أدخلته في Steuererklärung، وخصوصًا البنود التي لم يقبلها Finanzamt أو عدلها.
إذا وجدت خطأ أو اختلفت مع القرار، توجد عادةً Möglichkeit eines Einspruchs خلال المدة القانونية المبينة في Bescheid.
هل Steuererklärung دائمًا تعني استرداد المال؟
لا.
قد تحصل على Steuererstattung، لكن يمكن أيضًا أن تظهر Nachzahlung، خصوصًا إذا لم يكن قد تم خصم ضريبة كافية خلال السنة أو حصلت على دخل إضافي أو Lohnersatzleistungen تؤثر على Steuersatz.
إذا كان تقديم الإقرار اختياريًا وكان وضعك غير بسيط، يمكنك تقدير النتيجة أولًا في برنامج ضريبي أو طلب مساعدة مختصة قبل الإرسال.
ماذا عن الدخل من خارج ألمانيا؟
إذا كنت مقيمًا ضريبيًا في ألمانيا ولديك دخل من دولة أخرى، فقد توجد Pflichten إضافية وقواعد تتعلق بـDoppelbesteuerungsabkommen.
ولا يعني دفع الضريبة في الدولة الأخرى دائمًا أن الدخل لا يجب ذكره في ألمانيا.
هذه من الحالات التي تستحق Steuerberater خصوصًا عند وجود عقارات أو شركات أو عمل أو استثمارات خارج ألمانيا.
أسئلة شائعة عن Steuererklärung في ألمانيا
هل كل موظف ملزم بتقديم Steuererklärung؟
لا. كثير من الموظفين أصحاب وظيفة واحدة لا يكونون ملزمين، لكن يمكنهم تقديمها اختياريًا لاسترداد الضرائب عند وجود مصلحة في ذلك.
ما الموعد النهائي؟
الموعد المعتاد للإقرار الإلزامي الذي تعده بنفسك هو 31 يوليو من السنة التالية.
كم سنة للخلف يمكنني تقديم Steuererklärung اختيارية؟
عادةً أربع سنوات بعد نهاية السنة الضريبية.
هل Elterngeld أو Krankengeld يجبرانني على التقديم؟
إذا تجاوز مجموع Lohnersatzleistungen الخاضعة لـProgressionsvorbehalt مبلغ 410 يورو، فقد تنشأ Pflicht zur Steuererklärung.
كم Arbeitnehmer-Pauschbetrag؟
1,230 يورو سنويًا ويُحتسب تلقائيًا.
كم Pendlerpauschale في 2026؟
0.38 يورو لكل Entfernungskilometer من أول كيلومتر ابتداءً من السنة الضريبية 2026.
كم Homeoffice-Pauschale؟
6 يورو في اليوم، بحد أقصى 1,260 يورو في السنة وفق الشروط.
هل ELSTER مجاني؟
نعم، Mein ELSTER هو النظام الإلكتروني الرسمي المجاني للإدارة الضريبية الألمانية.
مصادر رسمية
- Mein ELSTER – بوابة الإدارة الضريبية الألمانية.
- Bundesfinanzministerium – Einkommensteuergesetz وLohnsteuer-Handbuch.
- §46 EStG – حالات Veranlagung للموظفين.
- §149 Abgabenordnung – مواعيد تقديم الإقرارات.
- §9 EStG – Werbungskosten وEntfernungspauschale وHomeoffice.
الضرائب والعمل والإقامة والسكن والبنوك والصحة والمساعدات وأهم الخدمات للمقيمين في ألمانيا.
جميع أدلة ألمانيا