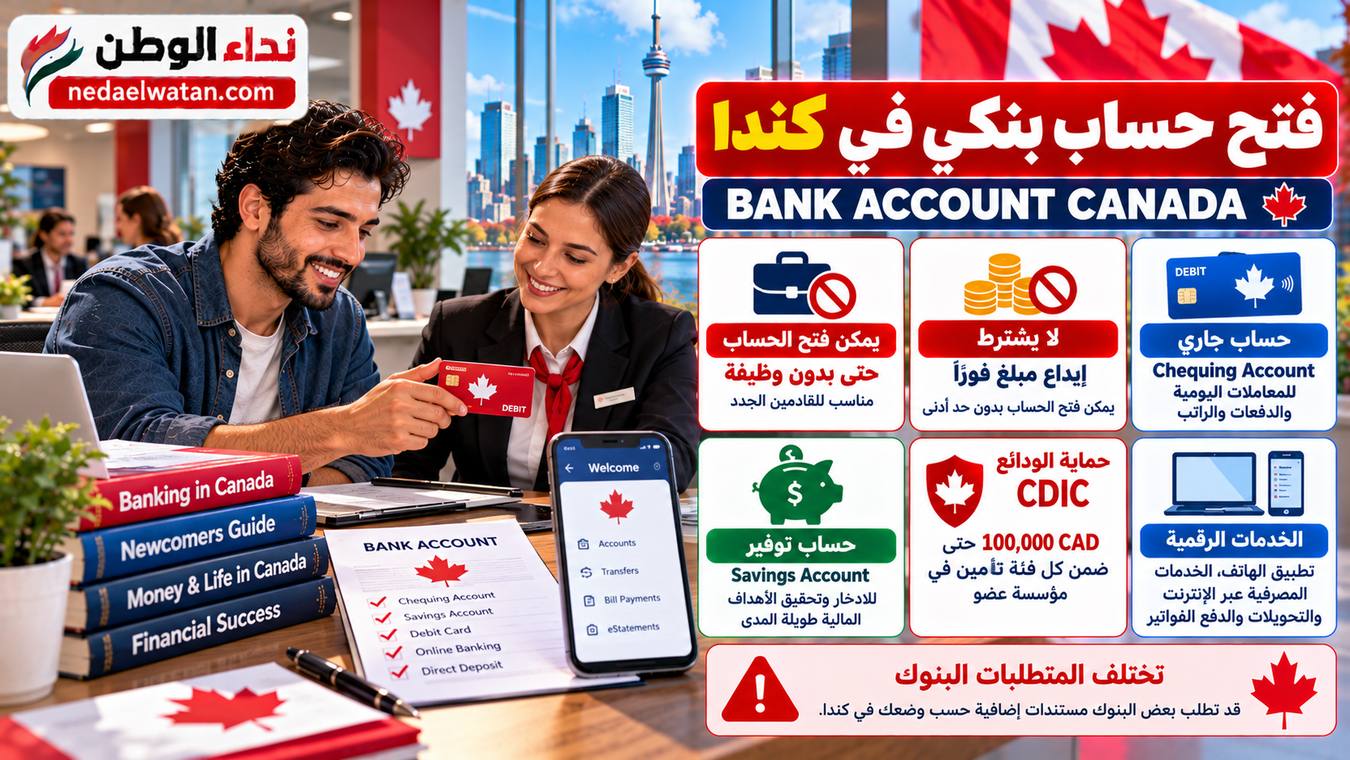
فتح حساب بنكي من أول الخطوات العملية التي يحتاجها القادم الجديد إلى كندا، سواء لاستلام الراتب عبر Direct Deposit أو دفع الإيجار والفواتير أو استخدام Debit Card أو بدء بناء حياته المالية في البلاد.
في هذا الدليل يوضح نداء الوطن حقوقك عند فتح حساب بنكي في كندا، والمستندات المقبولة، والفرق بين Chequing Account وSavings Account، وما الذي يجب فحصه في الرسوم وحدود المعاملات وأجهزة ATM، وكيف تعرف إن كانت ودائعك مشمولة بحماية CDIC.
في كندا تستطيع فتح حساب بنكي شخصي إذا استوفيت متطلبات التحقق من الهوية. ولا يشترط لمجرد فتح الحساب أن تكون موظفًا أو أن يكون لديك مبلغ لإيداعه فورًا، كما أن الإفلاس السابق وحده لا يمنعك تلقائيًا من فتح الحساب.
هل يستطيع المهاجر أو غير المواطن فتح حساب بنكي؟
نعم. توضح Financial Consumer Agency of Canada أن الشخص قد يستطيع فتح حساب بنكي في كندا حتى إذا لم يكن Canadian Citizen، بل وحتى إذا كان يعيش خارج كندا، بشرط استيفاء متطلبات البنك والتحقق من الهوية.
وقد تحتاج في بعض الحالات إلى زيارة فرع البنك شخصيًا، خصوصًا إذا كنت وافدًا جديدًا ولا يملك البنك وسيلة إلكترونية كافية للتحقق من هويتك.
يمكنك فتح الحساب حتى إذا لم تكن لديك وظيفة، ولا يشترط أن تضع مبلغًا ماليًا في الحساب فور فتحه لمجرد استيفاء الحق الأساسي في فتح الحساب.
ما المستندات المطلوبة لفتح الحساب؟
يجب على المؤسسة المالية التحقق من هويتك. وتتيح القواعد الفيدرالية أكثر من طريقة لاستيفاء متطلبات الهوية.
الطريقة الأولى: وثيقتان من مصدر موثوق
يمكن تقديم وثيقتين، بحيث تظهر:
- إحداهما اسمك وعنوانك.
- والأخرى اسمك وتاريخ ميلادك.
ومن أمثلة الوثائق التي يمكن أن تدخل ضمن القوائم المقبولة وفق الحالة:
- وثائق هوية صادرة عن Government of Canada أو حكومة مقاطعة.
- Foreign Passport.
- إشعارات ضريبية حديثة صادرة عن جهة حكومية.
- بعض بيانات المزايا الحكومية.
- Canadian Utility Bill حديث.
- Bank أو Credit Card Statement حديث.
الطريقة الثانية: وثيقة واحدة + تأكيد الهوية
توجد أيضًا طريقة تسمح باستخدام وثيقة من مصدر موثوق تظهر اسمك وتاريخ ميلادك، مع تأكيد هويتك من عميل في وضع جيد لدى البنك أو شخص ذي مكانة جيدة في المجتمع وفق الشروط.
اتصل بالمؤسسة المالية قبل الزيارة واسأل عن المستندات المقبولة لحالتك، خصوصًا إذا كنت قد وصلت حديثًا ولا تملك بعد Driver's Licence أو فواتير خدمات باسمك.
هل SIN ضروري لفتح الحساب البنكي؟
لا ينبغي التعامل مع Social Insurance Number باعتباره وثيقة تعريف عامة مطلوبة تلقائيًا لكل حساب بنكي.
قد تحتاج المؤسسة المالية إلى SIN عندما يتعلق المنتج بحساب أو استثمار يدر فوائد أو تكون هناك متطلبات للإبلاغ الضريبي، لكن متطلبات التحقق من الهوية لفتح الحساب الأساسي تعتمد على وثائق الهوية المقبولة.
إذا طلب منك الرقم، اسأل عن سبب الحاجة إليه والغرض القانوني أو الضريبي من جمعه. SIN ليس رقم عميل بنكي ولا ينبغي استخدامه كوسيلة تعريف يومية.
Chequing Account أم Savings Account؟
| المقارنة | Chequing Account | Savings Account |
|---|---|---|
| الاستخدام | المعاملات اليومية | الادخار |
| الراتب | مناسب لـDirect Deposit | ليس الغرض الأساسي عادة |
| الفواتير والمشتريات | مناسب | قد تكون المعاملات محدودة أو برسوم بحسب الحساب |
| الفائدة | قد تكون منخفضة أو معدومة | يستخدم عادة لكسب فائدة على المدخرات |
Chequing Account يكون عادة نقطة البداية للراتب والإيجار والفواتير وDebit Card، ثم يمكن إضافة Savings Account للأموال التي لا تحتاجها في معاملاتك اليومية.
ما هي Debit Card؟
عند فتح Chequing Account تحصل عادة على Debit Card مرتبطة بالحساب.
ويمكن استخدامها بحسب الخدمات المتاحة في:
- الدفع في المتاجر.
- سحب الأموال من ATM.
- بعض المشتريات Online.
- الوصول إلى خدمات الحساب.
عند استخدام Debit Card تسحب الأموال من حسابك البنكي مباشرة. أما Credit Card فهي ائتمان تقترضه من الجهة المصدرة وتسدد الرصيد لاحقًا وفق شروط البطاقة.
ما هو Direct Deposit؟
Direct Deposit يسمح بتحويل الأموال مباشرة إلى حسابك البنكي بدل استلام شيك ورقي.
يستخدم بصورة واسعة لاستلام:
- الراتب من صاحب العمل.
- بعض المدفوعات الحكومية.
- Tax Refund.
- بعض المزايا والدفعات الأخرى.
بعد فتح الحساب تستطيع الحصول من البنك على معلومات Direct Deposit اللازمة، والتي تتضمن عادة بيانات المؤسسة والفرع ورقم الحساب.
هل الحساب البنكي مجاني؟
ليس بالضرورة. تختلف Monthly Fees وشروط الإعفاء منها وعدد المعاملات بين المؤسسات والحسابات.
قبل فتح الحساب، افحص على الأقل:
✓ Minimum Balance — هل يوجد رصيد يمنحك إعفاء من الرسوم؟
✓ Transactions — هل عدد المعاملات محدود؟
✓ Interac e-Transfer — هل توجد رسوم أو حدود؟
✓ ATM Fees — ماذا يحدث عند استخدام ATM لبنك آخر؟
✓ International Transfers — تكلفة التحويل للخارج.
✓ Overdraft — الرسوم والفائدة إذا استخدمته.
✓ Cheques — هل تحتاجها وكم تكلف؟
✓ Newcomer Offer — مدة العرض وماذا يحدث بعد انتهائه.
اقرأ مدة العرض وما هي الرسوم بعد انتهائه، وحدود المعاملات وشروط الحد الأدنى للرصيد وأي رسوم ATM أو تحويلات.
لديك حق معرفة الرسوم والشروط
عند فتح حساب في بنك خاضع للتنظيم الفيدرالي، يجب أن تحصل على معلومات واضحة عن الحساب، بما فيها الرسوم والشروط ذات الصلة.
كما توجد قواعد لإبلاغ العملاء عند زيادة بعض الرسوم أو إدخال رسوم جديدة.
لا تعتمد على شرح شفهي فقط. اقرأ اتفاقية الحساب وجدول الرسوم واحفظ نسخة منهما للرجوع إليهما لاحقًا.
هل يستطيع البنك رفض فتح الحساب؟
توجد حالات قانونية محددة يمكن فيها رفض فتح الحساب، مثل عدم القدرة على التحقق من هويتك أو وجود أسباب معينة مرتبطة بالاحتيال أو الاستخدام غير القانوني، وغيرها من الاستثناءات المنصوص عليها.
لكن عدم وجود وظيفة أو عدم وجود مبلغ لإيداعه فورًا أو الإفلاس السابق ليست بمفردها أسبابًا تمنعك من فتح الحساب الأساسي عندما تستوفي المتطلبات.
وإذا رفض بنك خاضع للقواعد الفيدرالية فتح الحساب، توجد التزامات بإبلاغك بالرفض وبإجراءات تقديم الشكوى في الحالات التي تنطبق عليها القواعد.
ما هي حماية CDIC؟
Canada Deposit Insurance Corporation – CDIC تحمي الودائع المؤهلة تلقائيًا إذا فشلت مؤسسة مالية عضو في CDIC.
وتشمل الودائع المؤهلة، بحسب المنتج والفئة، أشياء مثل:
- Chequing Accounts.
- Savings Accounts.
- بعض Term Deposits وGICs.
وتوجد فئات تأمين منفصلة، مثل الودائع باسم شخص واحد، والحسابات المشتركة، وTFSA وRRSP وFHSA وفئات أخرى.
تطبق CDIC حدودها حسب فئة التأمين والمؤسسة العضو، وليس ببساطة على كل حساب تفتحه داخل البنك.
كما أن الأسهم وMutual Funds وETFs والعملات المشفرة ليست ودائع مؤهلة لحماية CDIC.
فعّل تنبيهات انخفاض الرصيد
تفرض قواعد حماية المستهلك على البنوك إرسال Electronic Alert عندما ينخفض رصيد الحساب الجاري أو التوفير تحت حد معين وفق الإعدادات والقواعد المطبقة.
هذه التنبيهات مفيدة للقادم الجديد لأنها تساعد على تجنب بعض الرسوم أو المدفوعات التي قد تؤدي إلى انخفاض الرصيد أكثر من المتوقع.
كيف تختار البنك والحساب المناسب؟
لا يوجد بنك واحد هو الأفضل لجميع الوافدين. الأفضل يعتمد على طريقة استخدامك للحساب.
قارن بين:
- الرسوم الشهرية.
- عدد المعاملات.
- شبكة ATM القريبة منك.
- سهولة Online وMobile Banking.
- Interac e-Transfer.
- تكلفة التحويلات الدولية.
- خدمات العملاء واللغات المتاحة.
- عروض Newcomers ومدتها.
- شروط Credit Card إن كنت تريد بدء بناء Credit History.
- حماية الودائع وهل المؤسسة عضو في CDIC.
احذر الاحتيال البنكي
❌ لا تعطِ Online Banking Password لموظف أو متصل هاتفي.
❌ لا تضغط رابطًا في رسالة تدعي أن حسابك سيغلق فورًا.
❌ لا ترسل رمز التحقق لمتصل يدعي أنه من البنك.
❌ لا تسمح لشخص مجهول بالدخول إلى جهازك عن بُعد.
❌ لا تحول الأموال إلى "حساب آمن" بناءً على مكالمة مفاجئة.
❌ ادخل إلى تطبيق البنك أو موقعه بنفسك بدل روابط الرسائل المشبوهة.
وتحذر الحكومة الكندية من أن المؤسسة المالية الشرعية لن تتصل بك لتطلب منك إرسال PIN أو Password، كما لا ينبغي إرسال بياناتك المالية ردًا على بريد إلكتروني غير متوقع.
خطوات فتح الحساب للقادم الجديد
2. قارن Chequing Accounts والرسوم.
3. افحص عروض Newcomers وشروط انتهائها.
4. جهز وثائق الهوية المقبولة.
5. احجز موعدًا إذا كان البنك يتطلب زيارة الفرع.
6. اسأل عن Monthly Fee وعدد المعاملات.
7. اسأل عن ATM وe-Transfer والتحويل الدولي.
8. اقرأ Account Agreement قبل الموافقة.
9. فعّل Online Banking وTwo-Step Verification إذا كانت متاحة.
10. جهز Direct Deposit للراتب.
11. فعّل Balance Alerts.
12. احفظ Debit Card وPIN والبيانات المصرفية بصورة آمنة.
أسئلة شائعة عن الحساب البنكي في كندا
هل أستطيع فتح حساب بنكي دون وظيفة؟
نعم. توضح الحكومة الكندية أنك تستطيع فتح حساب شخصي حتى إذا لم تكن لديك وظيفة، بشرط استيفاء متطلبات الهوية والقواعد الأخرى.
هل يجب إيداع مبلغ عند فتح الحساب؟
لا يشترط وجود مبلغ لإيداعه فورًا لمجرد الاستفادة من الحق الأساسي في فتح الحساب، لكن شروط المنتجات والعروض المصرفية المختلفة قد تتضمن متطلبات خاصة.
هل غير المواطن يستطيع فتح حساب؟
نعم، قد يستطيع غير المواطن وحتى الشخص المقيم خارج كندا فتح حساب عند استيفاء متطلبات التحقق من الهوية، وقد تطلب المؤسسة زيارة الفرع.
ما الفرق بين Chequing وSavings؟
Chequing مخصص أساسًا للمعاملات اليومية والراتب والفواتير، بينما Savings مخصص بصورة أكبر للادخار وكسب الفائدة، مع اختلاف الرسوم وشروط المعاملات حسب المنتج.
هل Debit Card تبني Credit Score؟
الاستخدام العادي لDebit Card يسحب أموالك من حسابك ولا يعمل مثل Credit Card. بناء Credit History موضوع مختلف يرتبط باستخدام منتجات ائتمانية والإبلاغ إلى Credit Bureaus.
هل أموالي محمية إذا أفلس البنك؟
إذا كانت المؤسسة عضوًا في CDIC وكانت الأموال من الودائع المؤهلة، توفر CDIC حماية تلقائية تصل إلى 100,000 دولار كندي لكل فئة تأمين مؤهلة في كل مؤسسة عضو، وفق قواعدها.
هل أحتاج SIN لفتح الحساب؟
متطلبات فتح الحساب الأساسي تعتمد على إثبات الهوية المقبول. قد يطلب SIN لأغراض قانونية أو ضريبية مرتبطة بمنتجات معينة، لذلك اسأل البنك عن سبب طلبه ولا تستخدم SIN كهوية عامة.
روابط الخدمات الرسمية المباشرة
حقوقك عند فتح حساب شخصي
الخدمات البنكية للقادمين إلى كندا
Account Comparison Tool
فحص حماية الودائع عبر CDIC
الهجرة والإقامة والجنسية والعمل وSIN والبنوك والائتمان والضرائب والسكن والصحة والتعليم وأهم الخدمات التي يحتاجها القادم الجديد إلى كندا.
تصفح دليل كندا