شراء أول منزل في كندا لا يبدأ من البحث في إعلانات العقارات، بل من معرفة قدرتك الحقيقية على الحصول على Mortgage وتجهيز الدفعة الأولى وبناء سجل ائتماني مناسب وفهم المصاريف التي ستدفعها فوق سعر المنزل.
في هذا الدليل يوضح نداء الوطن خطوات شراء المنزل للقادم الجديد، والحد الأدنى للدفعة الأولى، وحساب FHSA، وخطة Home Buyers’ Plan، والموافقة المسبقة على الرهن، والتأمين العقاري والمصاريف التي يجب وضعها في الميزانية قبل توقيع عقد الشراء.
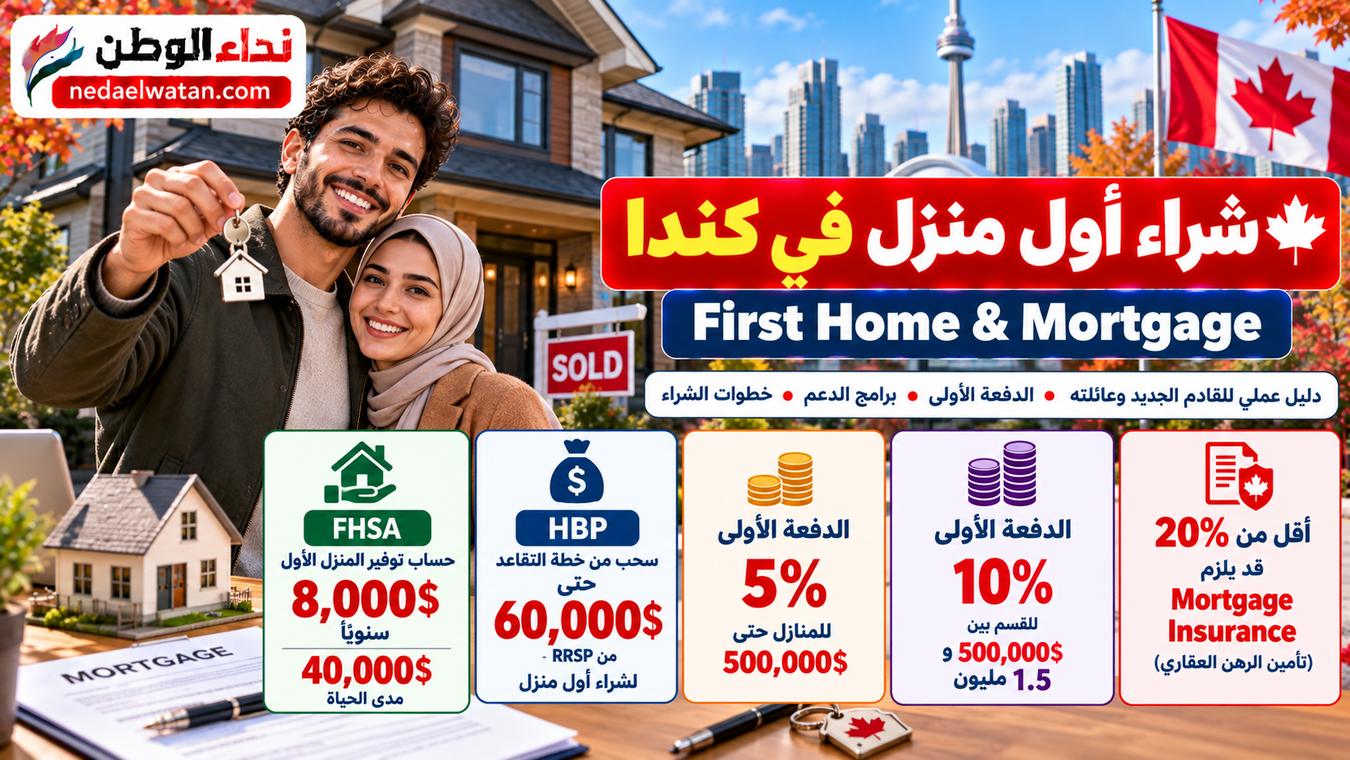
يمكن للمشتري المؤهل استخدام FHSA لتوفير حتى 40,000 دولار مع حد مساهمة سنوي يبدأ من 8,000 دولار، كما يسمح Home Buyers’ Plan – HBP حاليًا بسحب ما يصل إلى 60,000 دولار من RRSP عند استيفاء الشروط. ويمكن استخدام FHSA وHBP للمنزل المؤهل نفسه.
هل يستطيع القادم الجديد شراء منزل في كندا؟
الوصول حديثًا إلى كندا لا يعني بحد ذاته أنك غير قادر على شراء منزل أو الحصول على Mortgage، لكن المقرض سيقيم قدرتك على الاقتراض وفق ملفك المالي.
وقد ينظر البنك أو Mortgage Lender إلى عوامل مثل:
- الدخل والعمل.
- Credit History.
- الديون الحالية.
- حجم Down Payment.
- قيمة المنزل.
- قدرتك على تحمل الدفعات.
- وضعك والمستندات التي يطلبها المقرض.
إذا كنت ما زلت تبني Credit History في كندا، تحدث مع أكثر من بنك أو Mortgage Broker بدل افتراض أن رفض جهة واحدة يعني استحالة الحصول على تمويل.
كم الدفعة الأولى لشراء منزل في كندا؟
الحد الأدنى للـDown Payment يعتمد على سعر المنزل.
| سعر المنزل | الحد الأدنى للدفعة الأولى |
|---|---|
| 500,000 دولار أو أقل | 5% من سعر الشراء |
| أكثر من 500,000 وأقل من 1.5 مليون | 5% لأول 500,000 + 10% للجزء المتبقي |
| 1.5 مليون دولار أو أكثر | 20% على الأقل |
مثال: منزل بسعر 700 ألف دولار
10% من الـ200,000 المتبقية = 20,000 دولار
الحد الأدنى للدفعة الأولى = 45,000 دولار
وقد يطلب المقرض Down Payment أكبر بحسب وضعك الائتماني أو المالي أو نوع العقار.
ماذا يحدث إذا دفعت أقل من 20%؟
إذا كانت Down Payment أقل من 20%، ستحتاج عادة إلى Mortgage Loan Insurance إذا كان القرض والعقار يستوفيان شروط التأمين.
Mortgage Loan Insurance يحمي المقرض إذا لم تستطع سداد القرض؛ وليس تأمينًا يعوضك أنت عن عدم قدرتك على دفع Mortgage.
وتعتمد Premium على نسبة التمويل والدفعة الأولى، ويمكن في كثير من الحالات إضافتها إلى Mortgage، ما يعني أنك ستدفع Interest عليها أيضًا.
ما هو FHSA؟
First Home Savings Account – FHSA من أهم الأدوات المتاحة لمن يخطط لشراء أول منزل مؤهل في كندا.
المساهمات المؤهلة في FHSA يمكن أن تمنحك Tax Deduction، كما يمكن أن تنمو الاستثمارات داخل الحساب، وعند استيفاء شروط Qualifying Withdrawal يمكن سحب الأموال لشراء المنزل المؤهل دون إدراج السحب كدخل خاضع للضريبة.
FHSA Contribution Room لا يبدأ تلقائيًا لمجرد أنك بلغت 18 عامًا أو وصلت إلى كندا؛ يبدأ عندما تفتح أول FHSA مؤهل لك.
من يستطيع فتح FHSA؟
تحتاج إلى استيفاء تعريف Qualifying Individual لدى CRA، ومن الشروط الأساسية أن تكون Resident of Canada، وأن تبلغ 18 عامًا على الأقل، وألا يتجاوز عمرك 71 عامًا في 31 ديسمبر من سنة فتح الحساب، وأن تستوفي تعريف First-Time Home Buyer المستخدم للبرنامج.
لذلك لا تعتمد على كلمة «أول منزل» بالمعنى اليومي فقط؛ لدى CRA تعريف محدد يجب فحصه عند فتح الحساب وعند السحب المؤهل.
ما هو Home Buyers’ Plan – HBP؟
HBP يسمح للشخص المؤهل بسحب أموال من Registered Retirement Savings Plan – RRSP لشراء أو بناء منزل مؤهل.
وعلى عكس Qualifying Withdrawal من FHSA، فإن HBP يعتمد على سحب أموال من RRSP مع وجود قواعد لإعادة المبلغ إلى RRSP على فترة زمنية محددة.
تغيير مهم لمن يسحب بين 2026 و2028
مددت CRA إعفاء السداد المؤقت للأشخاص الذين يقومون بأول HBP Withdrawal بين 1 يناير 2026 و31 ديسمبر 2028.
وبموجب القاعدة الحالية يبدأ سداد خطة الـ15 سنة في السنة الخامسة بعد سنة أول سحب بدل السنة الثانية وفق القاعدة السابقة.
إذا كان أول HBP Withdrawal لك في 2026، فإن أول Repayment Year سيكون 2031 وفق القاعدة الحالية.
هل يمكن استخدام FHSA وHBP معًا؟
يمكن للشخص المؤهل إجراء Qualifying Withdrawal من FHSA وسحب أموال من RRSP عبر HBP للمنزل المؤهل نفسه إذا استوفى شروط كل برنامج.
وهذه نقطة مهمة جدًا في التخطيط للدفعة الأولى، خصوصًا لمن بدأ الادخار في RRSP وFHSA مبكرًا.
ما هي Mortgage Pre-Approval؟
قبل البدء بزيارة المنازل، من الأفضل معرفة مقدار التمويل الذي قد تستطيع الحصول عليه.
خلال Mortgage Pre-Approval يقوم المقرض بفحص معلوماتك المالية لتقدير:
- المبلغ الذي قد تستطيع اقتراضه.
- الدفعة الشهرية المحتملة.
- سعر الفائدة المتاح أو Rate Hold في بعض الحالات.
- النطاق السعري المناسب للمنزل.
بعد اختيار المنزل، يقوم المقرض بفحص الملف والعقار قبل إصدار الموافقة النهائية.
ما هو Mortgage Stress Test؟
قد يطلب منك المقرض التأهل وفق Mortgage Stress Test، أي إثبات قدرتك على تحمل القرض عند معدل فائدة أعلى من السعر الفعلي الذي قد تحصل عليه.
الهدف هو اختبار قدرة المقترض على الاستمرار في الدفع إذا ارتفعت تكاليف الاقتراض مستقبلًا.
لذلك قد تكون قادرًا على دفع Mortgage بقيمة معينة شهريًا، لكن البنك لا يوافق بالضرورة على أقصى مبلغ تتوقعه أنت بناءً على الدفعة الحالية فقط.
كم من دخلك يمكن أن يذهب إلى السكن؟
توضح Financial Consumer Agency of Canada أن CMHC تستخدم إرشادات تساعد على تقييم قدرة الأسرة على تحمل التكاليف.
| المؤشر | النسبة التقريبية |
|---|---|
| تكاليف السكن الشهرية | نحو 39% أو أقل من Gross Monthly Income |
| إجمالي عبء الديون الشهري | نحو 44% أو أقل من Gross Monthly Income |
وتدخل في الحساب عوامل مثل Mortgage Payments وProperty Taxes والتدفئة، إضافة إلى ديون أخرى عند حساب إجمالي Debt Load.
هل 30-Year Mortgage متاح للمشتري لأول مرة؟
منذ إصلاحات Mortgage التي دخلت حيز التنفيذ في ديسمبر 2024، أصبحت فترات Amortization حتى 30 سنة متاحة ضمن القروض المؤمن عليها لجميع First-Time Home Buyers المؤهلين، وكذلك لجميع مشتري New Builds المؤهلين، وفق شروط النظام.
إطالة Amortization تعني عادة أنك تدفع القرض على فترة أطول وقد تزيد تكلفة الفائدة الإجمالية.
لا تنس Closing Costs
من أكبر أخطاء المشتري لأول مرة أن يوفر Down Payment فقط ثم يكتشف وجود تكاليف أخرى عند Closing.
قد تشمل التكاليف، بحسب المقاطعة والعقار:
✓ Land Transfer Tax أو رسوم نقل الملكية بحسب المنطقة.
✓ Home Inspection.
✓ Property Appraisal إذا طلبت.
✓ Title Insurance.
✓ Property Insurance.
✓ تعديلات Property Tax أو Utilities عند Closing.
✓ Moving Costs.
✓ مصاريف الإصلاح والصيانة بعد الاستلام.
احتفظ بسيولة لتكاليف Closing والانتقال والطوارئ بعد استلام المنزل.
خطوات شراء أول منزل في كندا
2. ابنِ Credit History جيدًا.
3. وفر Down Payment وClosing Costs.
4. افحص أهليتك لـFHSA وHBP.
5. احصل على Mortgage Pre-Approval.
6. حدد النطاق السعري الحقيقي.
7. ابحث عن المنزل المناسب.
8. قدم Offer بعد فهم الشروط.
9. نفذ Inspection عند الحاجة.
10. احصل على الموافقة النهائية للـMortgage.
11. استعِن بمحامٍ أو Notary لإتمام نقل الملكية.
12. أكمل Closing واستلم المفاتيح.
أسئلة مهمة للبنك أو Mortgage Broker
- ما Interest Rate؟
- Fixed أم Variable؟
- كم مدة Term؟
- كم Amortization Period؟
- ما Prepayment Privileges؟
- ما عقوبة كسر Mortgage مبكرًا؟
- هل Mortgage قابل للنقل إلى منزل آخر؟
- هل أحتاج Mortgage Default Insurance؟
- كم تبلغ الدفعة الشهرية؟
- ما المبلغ النهائي الذي سأدفعه على مدى القرض؟
أخطاء يقع فيها المشتري لأول مرة
❌ استخدام كل المدخرات في Down Payment.
❌ تجاهل Closing Costs.
❌ شراء سيارة أو أخذ قرض كبير قبل إغلاق Mortgage.
❌ فتح عدة Credit Accounts قبل التقديم.
❌ مقارنة Interest Rate فقط وتجاهل شروط Mortgage.
❌ عدم فحص FHSA وHBP قبل الشراء.
❌ افتراض أن Pre-Approval ضمان نهائي.
❌ تجاهل تكلفة Property Tax والصيانة والتأمين وCondo Fees إن وجدت.
أسئلة شائعة عن شراء منزل في كندا
كم أقل Down Payment في كندا؟
تبدأ من 5% للمنازل التي يبلغ سعرها 500 ألف دولار أو أقل. وفوق ذلك تطبق 10% على الجزء الواقع بين 500 ألف و1.5 مليون، بينما تتطلب المنازل بسعر 1.5 مليون دولار أو أكثر دفعة أولى لا تقل عن 20% وفق القواعد الحالية.
كم أستطيع توفيره في FHSA؟
يبدأ FHSA Participation Room عند 8,000 دولار في السنة التي تفتح فيها أول حساب، ويبلغ Lifetime Limit للمساهمات 40,000 دولار، مع قواعد خاصة لترحيل جزء من المساحة غير المستخدمة.
كم أستطيع سحبه من RRSP عبر HBP؟
الحد الحالي هو 60,000 دولار للشخص المؤهل وفق Home Buyers’ Plan.
هل أستطيع استخدام FHSA وHBP معًا؟
نعم، يمكن استخدام Qualifying Withdrawal من FHSA وسحب HBP للمنزل المؤهل نفسه إذا استوفيت شروط كل برنامج.
هل القادم الجديد يستطيع الحصول على Mortgage؟
يمكن ذلك، لكن قرار المقرض يعتمد على الدخل والديون والدفعة الأولى والسجل الائتماني والمستندات وسياسة الجهة الممولة.
هل Mortgage Pre-Approval تعني أن القرض مضمون؟
لا. الموافقة المسبقة تعطي تقديرًا لقدرتك التمويلية، بينما تبقى الموافقة النهائية مرتبطة بمراجعة ملفك والعقار وشروط المقرض.
الروابط الرسمية المباشرة
دليل شراء المنزل – FCAC
قواعد Down Payment
Mortgage Pre-Approval
FHSA – CRA
Home Buyers’ Plan – HBP
من أول حساب بنكي وبناء Credit Score واستئجار السكن إلى شراء أول منزل وMortgage وFHSA؛ خطوات عملية للقادم الجديد إلى كندا.
تصفح دليل كندا