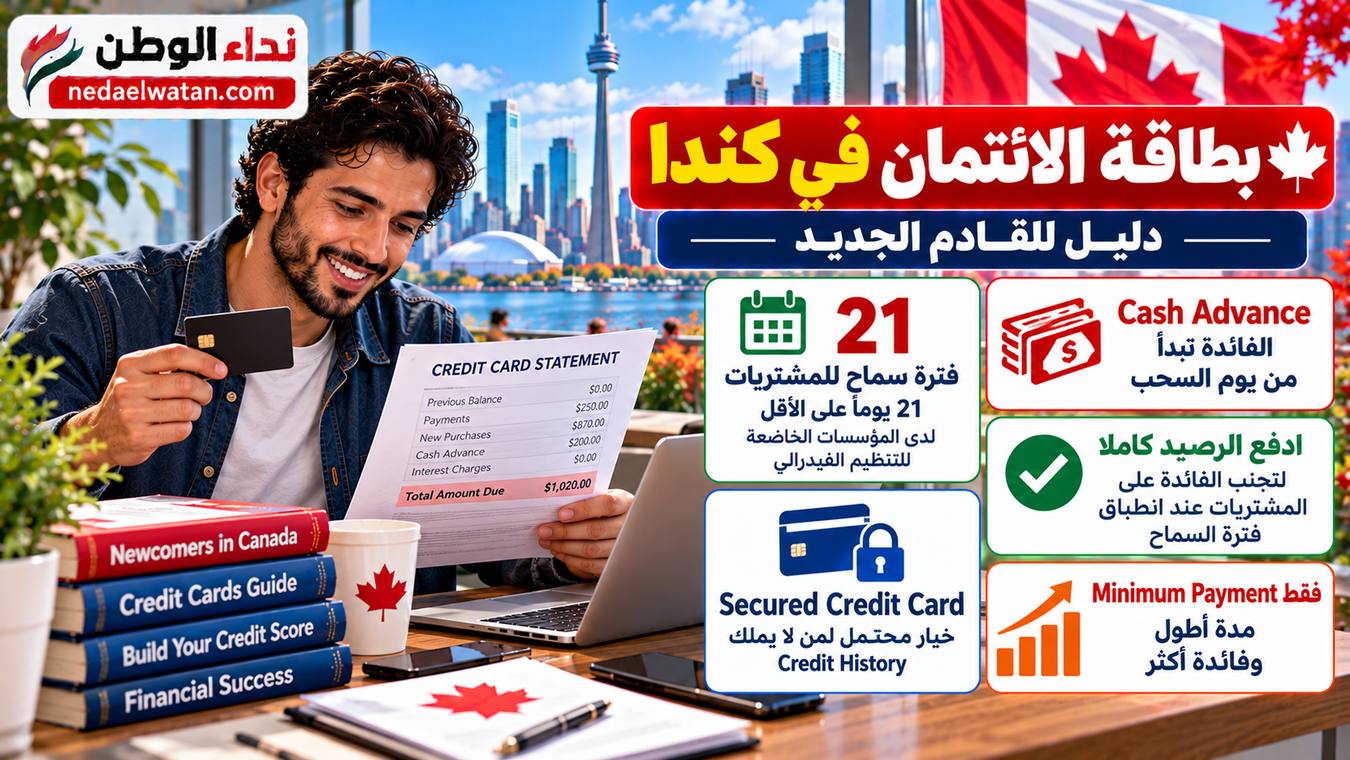
الحصول على Credit Card قد يكون من أول الخطوات المالية المهمة للقادم الجديد إلى كندا، ليس لأنها تمنحك أموالًا إضافية، بل لأنها تساعدك عند استخدامها بصورة مسؤولة على إنشاء Credit History وبناء Credit Score تحتاجه لاحقًا عند طلب تمويل سيارة أو قرض أو Mortgage وحتى في بعض معاملات استئجار السكن.
في هذا الدليل يوضح نداء الوطن كيف تعمل بطاقة الائتمان في كندا، والفرق بينها وبين Debit Card، وما معنى Credit Limit وMinimum Payment وGrace Period، وكيف تختار البطاقة المناسبة، ومتى تكون Secured Credit Card مفيدة للقادم الذي لا يملك سجلًا ائتمانيًا كنديًا.
إذا حصلت على Credit Card واستخدمتها في مشتريات يمكنك تحملها ثم دفعت الرصيد في موعده، فقد تساعدك على بناء Credit History. أما حمل رصيد كبير ودفع Minimum Payment فقط أو استخدام Cash Advance بصورة متكررة فقد يجعل البطاقة وسيلة اقتراض مرتفعة التكلفة بدل أن تكون أداة لبناء الائتمان.
كيف تعمل Credit Card؟
عندما تستخدم Credit Card فأنت لا تدفع مباشرة من أموالك الموجودة في Chequing Account، بل تستخدم مبلغًا اقترضته من الجهة المصدرة للبطاقة ضمن حد ائتماني محدد.
يسمى هذا الحد:
إذا كان Credit Limit مثلًا 2,000 دولار واستخدمت 500 دولار، يبقى لديك 1,500 دولار من Available Credit. وعندما تسدد المبلغ يعود الائتمان المتاح للاستخدام.
Credit Card أم Debit Card؟
| المقارنة | Debit Card | Credit Card |
|---|---|---|
| مصدر الأموال | حسابك البنكي | ائتمان مقترض |
| Credit Limit | لا يعمل بالطريقة نفسها | نعم |
| Interest | لا توجد فائدة على مشترياتك العادية لأنها من أموالك | قد تدفع فائدة على الرصيد المستحق |
| بناء Credit History | الاستخدام العادي لا يعمل كحساب ائتماني | قد يساعد عند الإبلاغ عنه وإدارته بمسؤولية |
ما هي فترة السماح Grace Period؟
بالنسبة للمشتريات العادية، تمنح جهة إصدار البطاقة فترة تستطيع خلالها دفع مشتريات فترة الفوترة السابقة دون فائدة إذا استوفيت شروط البطاقة.
تفرض القواعد على المؤسسات المالية الخاضعة للتنظيم الفيدرالي توفير Grace Period لا تقل عن 21 يومًا للمشتريات المؤهلة.
إذا دفعت الرصيد المطلوب للاستفادة من فترة السماح كاملًا بحلول Due Date، تستطيع عادة تجنب الفائدة على تلك المشتريات.
Statement Date هو تاريخ إصدار كشف الحساب، أما Due Date فهو الموعد الذي يجب أن تصل فيه الدفعة المطلوبة.
Cash Advance: المنطقة الخطرة
استخدام Credit Card لسحب أموال نقدية يختلف عن شراء سلعة بالبطاقة.
ولهذا تصف Financial Consumer Agency of Canada الـCash Advance بأنه قد يكون وسيلة مرتفعة التكلفة جدًا لاقتراض المال.
ما هو Minimum Payment؟
هو الحد الأدنى الذي يجب عليك دفعه على كشف البطاقة كل شهر.
طريقة حسابه تختلف حسب الجهة المصدرة واتفاقية البطاقة، وقد تعتمد على مبلغ ثابت أو نسبة من الرصيد إضافة إلى بعض الرسوم والفوائد.
دفع الحد الأدنى فقط قد يبقيك مدينًا لفترة طويلة جدًا ويزيد إجمالي الفائدة التي تدفعها.
مثال رسمي يوضح المشكلة
تقدم FCAC مثالًا لرصيد Credit Card يبلغ 2,000 دولار بفائدة 18%:
| الدفع الشهري | مدة السداد | الفائدة المدفوعة |
|---|---|---|
| 60 دولارًا | 3 سنوات و11 شهرًا | 793 دولارًا |
| 160 دولارًا | سنة وشهران | 231 دولارًا |
المثال يوضح لماذا يمكن لزيادة الدفعة الشهرية أن تقلل بصورة كبيرة مدة السداد والفائدة الإجمالية.
كيف تستخدم البطاقة لبناء Credit Score؟
الهدف هو أن تُظهر أنك تستطيع استخدام الائتمان ثم سداد ما اقترضته بطريقة منتظمة ومسؤولة.
للبداية:
- اشترِ بالبطاقة أشياء كنت ستشتريها أصلًا.
- لا تستخدم البطاقة لزيادة مستوى معيشتك فوق قدرتك المالية.
- ادفع الفواتير في موعدها دائمًا.
- حاول دفع الرصيد كاملًا عندما تستطيع.
- لا تستخدم معظم Credit Limit باستمرار.
- راقب كشف الحساب كل شهر.
- فعّل Payment Alerts أو Automatic Payments إذا كانت مناسبة لك.
وتشير FCAC إلى أن Payment History هو أهم جزء من Credit Score، ولذلك فإن انتظام الدفع أهم بكثير من مطاردة Rewards أو زيادة عدد البطاقات.
ماذا لو رفض البنك إعطائي Credit Card؟
هذا أمر ممكن جدًا للقادم الجديد الذي لا يملك Credit History كنديًا.
من الخيارات التي يمكن فحصها:
- Newcomer Credit Card Program لدى مؤسسة مالية.
- بطاقة بCredit Limit منخفض.
- Secured Credit Card.
- مراجعة Credit Report للتأكد من عدم وجود خطأ.
ما هي Secured Credit Card؟
Secured Credit Card تعمل كCredit Card، لكنك تقدم Security Deposit للجهة المصدرة.
وتذكر الحكومة الكندية أنها قد تكون خيارًا لمن:
- وصل حديثًا إلى كندا ولا يملك Credit History.
- لديه Credit History ضعيف.
- يريد إعادة بناء Credit Score بعد مشكلات سابقة.
تطلب المؤسسة Security Deposit، وتحدد عادة Credit Limit مساويًا للوديعة أو أعلى منها وفق شروط البطاقة. وإذا لم تسدد ديون البطاقة، قد تستخدم المؤسسة الوديعة لتغطية ما تدين به.
تحذر FCAC خصوصًا من التعامل دون تحقق مع جهات غير معروفة أو جهات خارج كندا. افحص الجهة والرسوم وشروط استرداد Security Deposit قبل تحويل المال.
كيف تختار Credit Card المناسبة؟
لا تبدأ بالسؤال: "أي بطاقة تعطيني أكبر Welcome Bonus؟".
ابدأ بهذه العناصر:
✓ Cash Advance Rate — فائدة السحب النقدي.
✓ Annual Fee — الرسوم السنوية.
✓ Credit Limit — الحد الائتماني.
✓ Rewards — نقاط أو Cash Back.
✓ Foreign Transaction Fees — رسوم استخدام العملات الأجنبية.
✓ Additional Card Fee — تكلفة البطاقة الإضافية.
✓ Insurance — التأمينات والمزايا وما تغطيه فعليًا.
✓ Introductory Rate — متى ينتهي السعر الترويجي؟
✓ Eligibility — شروط الدخل والسجل الائتماني وغيرها.
No Annual Fee أم Rewards؟
بطاقة Rewards ليست أفضل تلقائيًا.
إذا كانت البطاقة تفرض Annual Fee مرتفعة بينما قيمة Cash Back أو النقاط التي تحصل عليها أقل من الرسوم، فقد لا تحقق لك فائدة حقيقية.
كما أن دفع الفائدة على رصيد كبير قد يمحو بسهولة قيمة Rewards التي حصلت عليها.
إذا كنت ستدفع الرصيد كاملًا كل شهر، يمكن مقارنة Rewards والرسوم. أما إذا كنت تتوقع حمل رصيد، فإن Interest Rate قد يكون أهم بكثير من النقاط والهدايا.
احذر Introductory Offers
قد تعرض بعض البطاقات سعر فائدة منخفضًا أو عرضًا ترويجيًا لفترة محدودة، وغالبًا تكون هذه الفترة عدة أشهر.
قبل التقديم اعرف:
- متى ينتهي العرض؟
- ما سعر الفائدة بعد انتهائه؟
- هل العرض يشمل Purchases أم Balance Transfers فقط؟
- هل Late Payment يلغي العرض؟
- هل توجد Transfer Fee؟
Credit Card Balance Insurance ليست إجبارية
قد يعرض عليك البنك Credit Card Balance Insurance عند التقديم على البطاقة.
توضح FCAC أنك لا تحتاج إلى شراء Credit Card Balance Insurance حتى تتم الموافقة على Credit Card.
إذا فكرت في شرائها، اقرأ تكلفة Premium والاستثناءات وشروط المطالبة وما الذي تغطيه بالفعل.
ماذا يجب أن يظهر في كشف البطاقة؟
كشف الحساب مهم جدًا، وليس مجرد رسالة لمعرفة المبلغ المطلوب.
يتضمن عادة معلومات مثل:
- Opening وClosing Balance.
- المعاملات التي تمت خلال الفترة.
- Interest Rate.
- إجمالي الفائدة.
- Credit Limit والائتمان المتاح.
- Minimum Payment.
- Payment Due Date.
- المبلغ المطلوب للاستفادة من Grace Period.
وجدت عملية شراء لا أعرفها.. ماذا أفعل؟
راجع كشف البطاقة بانتظام. إذا وجدت Transaction لا تعرفها، لا تنتظر نهاية الشهر التالي.
- تحقق أولًا من اسم التاجر وتاريخ العملية.
- تواصل مع الجهة المصدرة للبطاقة بسرعة.
- اطلب التحقيق في Unauthorized Transaction عند الحاجة.
- غيّر بيانات الدخول إذا كنت تشك باختراق الحساب.
- راقب Credit Report إذا كان هناك احتمال Identity Theft.
أخطاء القادم الجديد مع Credit Card
❌ دفع Minimum Payment فقط كل شهر دون خطة للسداد.
❌ استخدام Cash Advance للمصروف اليومي.
❌ فتح عدة بطاقات خلال فترة قصيرة.
❌ التأخر عن Due Date.
❌ الوصول باستمرار إلى معظم Credit Limit.
❌ اختيار البطاقة بسبب Welcome Bonus فقط.
❌ عدم قراءة Annual Fee وInterest Rate.
❌ شراء Balance Insurance دون فهمها.
❌ تجاهل كشف الحساب والعمليات غير المعروفة.
خطة بسيطة لأول Credit Card في كندا
2. افحص Credit Report إن كان لديك سجل بالفعل.
3. قارن بطاقات Newcomers والبطاقات العادية.
4. إذا لم تتأهل، افحص Secured Credit Card.
5. اقرأ Interest Rate وAnnual Fee قبل التوقيع.
6. ابدأ بإنفاق بسيط يمكنك سداده.
7. فعّل Payment Reminder أو AutoPay إذا كان مناسبًا.
8. ادفع الرصيد كاملًا كلما استطعت.
9. تجنب Cash Advance إلا عند ضرورة حقيقية وبعد فهم تكلفته.
10. راقب Credit Score وCredit Report مع مرور الوقت.
أسئلة شائعة عن Credit Card في كندا
هل يستطيع القادم الجديد الحصول على Credit Card؟
نعم، توجد منتجات وبرامج مخصصة للقادمين الجدد لدى مؤسسات مالية مختلفة، كما قد تكون Secured Credit Card خيارًا لمن لا يملك Credit History.
هل يجب أن أدفع كامل Credit Card كل شهر؟
يجب دفع Minimum Payment على الأقل في موعده، لكن دفع الرصيد المستحق كاملًا في الموعد المناسب يساعدك على تجنب فوائد المشتريات عندما تنطبق Grace Period.
كم تبلغ Grace Period؟
المؤسسات المالية الخاضعة للتنظيم الفيدرالي يجب أن توفر فترة سماح لا تقل عن 21 يومًا للمشتريات المؤهلة.
هل توجد Grace Period على Cash Advance؟
لا. تبدأ الفائدة على Cash Advance من تاريخ الحصول على المبلغ، وقد يكون سعرها أعلى من فائدة المشتريات إضافة إلى رسوم أخرى.
هل Minimum Payment يبني Credit Score؟
دفع المطلوب في موعده مهم لسجل الدفع، لكن دفع Minimum Payment فقط قد يجعلك تحمل الدين لفترة طويلة وتدفع فوائد أكبر. لا تحتاج إلى دفع فوائد عمدًا لبناء Credit Score.
هل يجب أن أترك رصيدًا على البطاقة لبناء Credit Score؟
لا. لا تحتاج إلى حمل رصيد ودفع فوائد عمدًا حتى تبني Credit History. الاستخدام المسؤول والدفع المنتظم هما الأساس.
هل Secured Credit Card بطاقة حقيقية؟
هي Credit Card تتطلب Security Deposit، وقد تكون مناسبة لمن لا يملك سجلًا ائتمانيًا أو يريد إعادة بناء سجله، لكن يجب فحص الجهة المصدرة والرسوم والشروط بعناية.
الروابط الرسمية المباشرة
اختيار Credit Card وSecured Credit Card
كيف تعمل Credit Card والفائدة وGrace Period
Minimum Payment وسداد Credit Card
أداة الحكومة لمقارنة Credit Cards
الهجرة والإقامة والجنسية والعمل وSIN والبنوك وCredit Score وبطاقات الائتمان والضرائب والسكن والصحة والتعليم وأهم الخدمات التي يحتاجها القادم الجديد إلى كندا.
تصفح دليل كندا