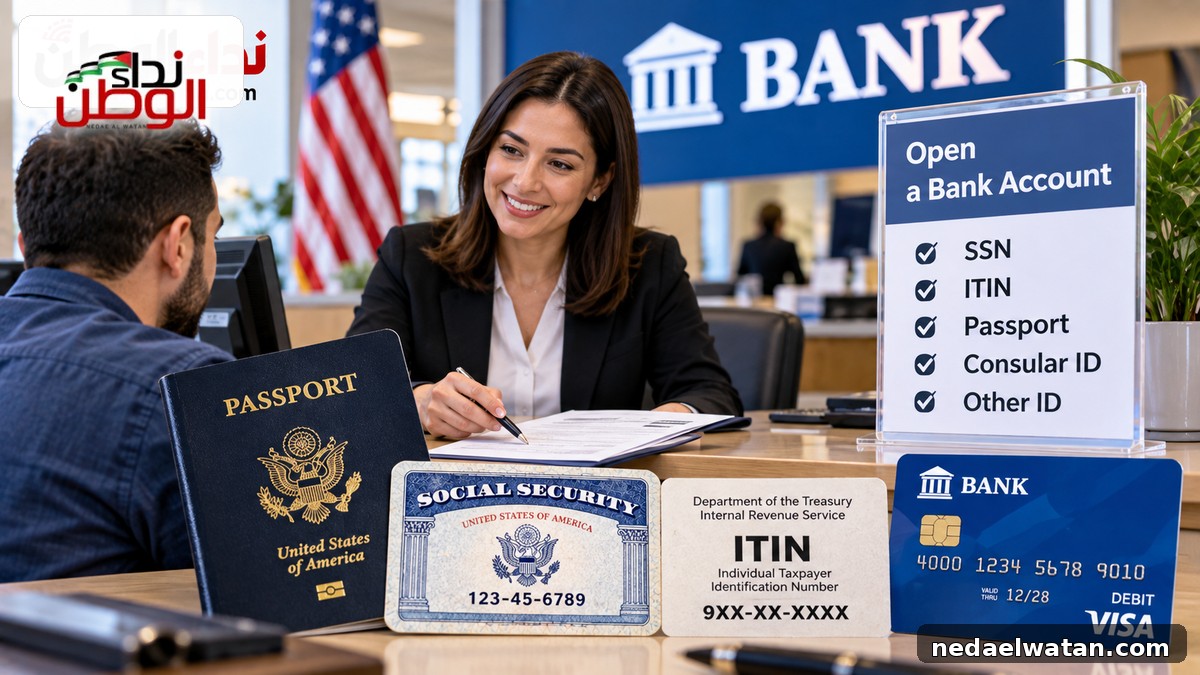
فتح حساب بنكي من الخطوات المهمة للقادم الجديد إلى الولايات المتحدة، لأنه يسهل استلام الراتب، ودفع الفواتير، واستخدام بطاقة الخصم Debit Card، وإجراء التحويلات، وإدارة المصروفات اليومية دون الاعتماد على النقد.
وتقدم نداء الوطن هذا الدليل ضمن دليل الولايات المتحدة للجاليات العربية لتوضيح المستندات المطلوبة، والفرق بين Checking وSavings، وإمكانية فتح الحساب دون SSN، وكيف تختار حسابًا منخفض الرسوم وتتجنب المشاكل الشائعة.
توفر المؤسسة الفيدرالية لتأمين الودائع FDIC خدمة GetBanked للمساعدة في العثور على بنوك وحسابات مناسبة.
هل يستطيع غير المواطن فتح حساب بنكي في أمريكا؟
نعم، في كثير من الحالات.
توضح FDIC أن العديد من البنوك تسمح بفتح حسابات لأشخاص ليسوا مواطنين أمريكيين، لكن قد تختلف وثائق إثبات الهوية المطلوبة.
وقد تقبل المؤسسة المالية، بحسب سياساتها:
- جواز سفر أجنبي ساريًا.
- بطاقة هوية قنصلية Consular ID.
- رقم ITIN.
- رقم SSN إذا كان لديك.
- بطاقة هوية أو رخصة قيادة أمريكية.
- مستندات حكومية أخرى تقبلها المؤسسة للتحقق من الهوية.
هل أحتاج SSN لفتح حساب بنكي؟
ليس بالضرورة.
بعض البنوك تطلب Social Security Number، لكن مؤسسات أخرى تسمح باستخدام رقم تعريف ضريبي ITIN أو رقم تعريف آخر مقبول لغير المواطنين.
لذلك فإن عدم امتلاك SSN لا يعني تلقائيًا أنك غير قادر على فتح حساب في الولايات المتحدة.
هل يمكن فتح الحساب باستخدام ITIN؟
نعم، تقبل بنوك ومؤسسات مالية كثيرة ITIN باعتباره رقم تعريف ضريبي للشخص الذي لا يملك SSN.
لكن امتلاك ITIN لا يلزم كل بنك بقبول طلبك، لأن المؤسسة ما زالت مطالبة بالتحقق من هويتك وفق إجراءاتها الخاصة.
هل يمكن فتح حساب بجواز السفر فقط؟
قد تقبل بعض البنوك جواز السفر الأجنبي كوثيقة أساسية للتحقق من الهوية، لكن قد تطلب بالإضافة إليه وثيقة ثانية أو رقم تعريف أو إثبات عنوان.
لذلك من الأفضل اصطحاب أكثر من مستند عند زيارة الفرع.
ما الأوراق التي أجهزها قبل الذهاب إلى البنك؟
تختلف المتطلبات، لكن من المفيد تجهيز ما يلي:
- جواز سفر ساري المفعول.
- SSN أو ITIN إذا كان لديك.
- بطاقة هوية أمريكية أو أجنبية إضافية إن توفرت.
- إثبات عنوان في الولايات المتحدة.
- مستند هجرة أو إقامة إذا طلبه البنك للتحقق من الهوية.
- مبلغ الإيداع الأولي إذا كان الحساب يشترطه.
ما الذي يعتبر إثبات عنوان؟
يحدد كل بنك المستندات المقبولة لديه، لكن قد تشمل الأمثلة الشائعة:
- فاتورة خدمات باسمك.
- عقد إيجار.
- كشف حساب رسمي.
- رخصة قيادة أو هوية تحمل عنوانك.
- مراسلة حكومية أو مستند آخر يقبله البنك.
إذا وصلت حديثًا ولا تملك فواتير باسمك بعد، اسأل البنك مسبقًا عن البدائل المقبولة لديه.
لماذا يطلب البنك هذه البيانات؟
البنوك الأمريكية ملزمة بإجراءات تعرف باسم Customer Identification Program – CIP للتحقق من هوية العميل عند فتح حساب جديد.
وتشمل المعلومات الأساسية عادة:
- الاسم.
- تاريخ الميلاد.
- العنوان.
- رقم تعريف مناسب.
والهدف هو أن يتمكن البنك من تكوين اعتقاد معقول بأنه يعرف الهوية الحقيقية للعميل.
ما الفرق بين Checking Account وSavings Account؟
| الحساب | الاستخدام الأساسي |
|---|---|
| Checking | المصروفات اليومية، بطاقة Debit، استلام الراتب، التحويلات ودفع الفواتير. |
| Savings | الاحتفاظ بالمدخرات وقد يدفع الحساب فائدة على الرصيد حسب شروط البنك. |
غالبية القادمين الجدد يبدأون بحساب Checking للاستخدام اليومي، ثم يضيفون حساب Savings إذا احتاجوا إلى فصل المدخرات عن المصروفات.
ما الفرق بين البنك وCredit Union؟
البنك مؤسسة مالية تقدم حسابات وخدمات مصرفية للعملاء.
أما Credit Union فهو مؤسسة مالية تعاونية مملوكة لأعضائها، وقد يتطلب فتح الحساب استيفاء شروط عضوية معينة مثل مكان الإقامة أو جهة العمل أو الارتباط بمنظمة محددة.
يمكن أن يقدم كلاهما Checking وSavings وبطاقات Debit وقروضًا وخدمات أخرى.
هل أموالي في البنك مؤمنة؟
إذا كان البنك عضوًا في FDIC، فإن الودائع المؤهلة تكون مشمولة بتأمين الودائع الفيدرالي.
ويبلغ الحد القياسي للتغطية 250 ألف دولار لكل مودع، في كل بنك مؤمن، لكل فئة ملكية حساب.
التأمين تلقائي ولا يحتاج العميل إلى شراء بوليصة منفصلة.
ماذا عن Credit Union؟
الودائع في اتحادات الائتمان الفيدرالية المؤمنة تتمتع بتغطية من NCUA.
ويبلغ الحد الأساسي للتأمين كذلك 250 ألف دولار ضمن قواعد وفئات الملكية المعمول بها.
قبل فتح الحساب تحقق من أن المؤسسة مؤمنة لدى FDIC أو NCUA بحسب نوع المؤسسة.
هل أحتاج مبلغًا لفتح الحساب؟
يعتمد ذلك على الحساب والمؤسسة.
بعض الحسابات لا تتطلب إيداعًا أوليًا كبيرًا، بينما قد تشترط حسابات أخرى مبلغًا محددًا عند الافتتاح.
كما يجب التفريق بين Opening Deposit وبين Minimum Balance المطلوب للحفاظ على إعفاء من بعض الرسوم.
ما الرسوم التي يجب الانتباه إليها؟
لا تنظر فقط إلى اسم البنك أو سهولة فتح الحساب. اقرأ جدول الرسوم قبل الموافقة.
تحقق خصوصًا من:
- Monthly Maintenance Fee.
- Minimum Balance Requirement.
- رسوم أجهزة ATM خارج شبكة البنك.
- Overdraft Fees أو رسوم السحب على المكشوف.
- رسوم الحوالات Wire Transfers.
- رسوم التحويل الدولي.
- رسوم الشيكات أو الخدمات الورقية إن وجدت.
هل يمكن إلغاء الرسوم عند تحويل الراتب Direct Deposit؟
هل يوجد حد أدنى للرصيد؟
هل يسمح الحساب بالسحب على المكشوف؟
كم عدد أجهزة ATM المجانية؟
هل توجد رسوم على التحويلات الدولية؟
ما هو Overdraft ولماذا يجب الانتباه إليه؟
يحدث Overdraft عندما تحاول إنفاق مبلغ أكبر من الرصيد المتاح في حسابك ويقرر البنك تغطية العملية بدل رفضها.
قد يؤدي ذلك إلى رسوم إضافية بحسب نوع الحساب وسياسة البنك.
إذا كنت تريد تقليل هذه المخاطر، اسأل عن حساب لا يسمح بتجاوز الرصيد أو عن Low-Risk Account.
هل يمكن فتح حساب بنكي أونلاين؟
نعم، تسمح مؤسسات كثيرة بالتقديم عبر الموقع أو تطبيق الهاتف.
لكن إجراءات التحقق الإلكتروني تختلف، وقد تجد أن بنكًا معينًا يطلب SSN أو هوية أمريكية في طلبه الإلكتروني حتى لو كانت لديه خيارات أخرى عند زيارة الفرع.
إذا تعذر عليك إكمال الطلب الإلكتروني بسبب جواز السفر الأجنبي أو نوع رقم التعريف الذي تستخدمه، اتصل بالبنك واسأل عن إمكانية التقديم في فرع.
ماذا أحصل بعد فتح الحساب؟
يعتمد ذلك على الحساب، لكن الخدمات الشائعة تشمل:
- رقم حساب Account Number.
- Routing Number للتحويلات المحلية والإيداع المباشر.
- بطاقة Debit Card.
- تطبيق وموقع للخدمات المصرفية.
- Direct Deposit لاستلام الراتب.
- إمكانية دفع الفواتير وتحويل الأموال.
ما الفرق بين Debit Card وCredit Card؟
بطاقة Debit تستخدم الأموال الموجودة في حسابك البنكي.
أما بطاقة Credit فهي خط ائتمان تقترض من خلاله من الجهة المصدرة للبطاقة وتسدد المبلغ لاحقًا وفق شروطها.
فتح Checking Account لا يعني أنك حصلت تلقائيًا على Credit Card.
هل فتح حساب بنكي يبني Credit Score؟
الحساب البنكي العادي ليس في حد ذاته حساب ائتمان، ولذلك لا يؤدي مجرد امتلاك Checking أو Savings إلى بناء Credit Score بالطريقة نفسها التي تفعلها بطاقة ائتمان أو قرض.
لكنه يساعد على إدارة الدخل والفواتير، ويكوّن تاريخًا مصرفيًا قد يفيد في معاملات مالية مستقبلية.
هل يؤثر وضع الهجرة على فتح الحساب؟
القواعد المصرفية تركز على التحقق من هوية العميل والوفاء بمتطلبات المؤسسة والأنظمة المالية.
لا يشترط القانون الفيدرالي أن يكون كل صاحب حساب بنكي مواطنًا أمريكيًا.
لكن لكل بنك سياسات قبول ومستندات خاصة به، ولذلك لا يمكن افتراض أن بنكًا معينًا سيقبل كل نوع من أنواع الهوية.
ماذا لو رفض البنك فتح الحساب؟
رفض الطلب لا يعني دائمًا أن المشكلة تتعلق بوضع الهجرة أو الهوية.
قد تستخدم البنوك تقارير متخصصة تتعلق بتاريخ الحسابات المصرفية السابقة، مثل تقارير ChexSystems أو Early Warning Services.
وقد تظهر فيها مشكلات مثل:
- حساب سابق أغلق برصيد سلبي غير مدفوع.
- شيكات مرتجعة.
- سجل Overdraft سلبي.
- اشتباه بعمليات احتيال مرتبطة بحساب سابق.
إذا كان الرفض مبنيًا على تقرير مستهلك، يجب أن تحصل على إشعار يوضح اسم شركة التقرير، ويمكنك طلب نسخة منه ومراجعة أي أخطاء والاعتراض عليها.
ماذا تفعل إذا رفض طلب فتح حساب؟
ما هو Second-Chance Bank Account؟
بعض البنوك والـCredit Unions توفر حسابات تعرف باسم Second-Chance Accounts للأشخاص الذين لديهم مشاكل في تاريخ الحسابات السابقة ولا يستطيعون الحصول على Checking Account عادي.
قد تكون خدمات هذه الحسابات أبسط أو أكثر تقييدًا، لكنها تساعد على إعادة بناء سجل مصرفي جيد.
هل يمكن فتح حساب مشترك مع الزوج أو الزوجة؟
توفر بنوك كثيرة Joint Accounts لأكثر من صاحب حساب.
ويخضع كل شخص عادة للتحقق من هويته وفق متطلبات البنك، وتصبح للأطراف المسجلة صلاحيات على الأموال بحسب نوع الحساب واتفاقيته.
كيف أختار بنكًا مناسبًا كمهاجر جديد؟
لا يوجد بنك واحد مناسب للجميع. قارن المؤسسات على أساس احتياجاتك الفعلية.
- هل يقبل جواز السفر أو ITIN؟
- هل توجد رسوم شهرية؟
- هل يمكن إلغاء الرسوم عبر Direct Deposit؟
- هل توجد فروع قريبة؟
- هل شبكة ATM واسعة؟
- هل التطبيق والخدمات الإلكترونية جيدة؟
- هل التحويل الدولي متاح وكم تكلفته؟
- هل الودائع مؤمنة لدى FDIC أو NCUA؟
FDIC GetBanked
دليل فتح الحساب من CFPB:
Bank Accounts and Services
تأمين الودائع:
FDIC Deposit Insurance
إذا رُفض فتح الحساب:
CFPB – Checking Account Denial
ولمتابعة بقية الأدلة العملية للعرب المقيمين أو القادمين إلى الولايات المتحدة، يمكنك زيارة دليل الولايات المتحدة ضمن دليل الجاليات العربية .
أسئلة وأجوبة عن فتح حساب بنكي في أمريكا
هل يستطيع غير المواطن فتح حساب بنكي في أمريكا؟
نعم. تسمح مؤسسات مالية كثيرة لغير المواطنين بفتح حسابات، مع اختلاف أنواع الهوية والمستندات المقبولة من مؤسسة إلى أخرى.
هل أحتاج SSN لفتح الحساب؟
ليس دائمًا. قد تقبل بعض البنوك ITIN أو جواز سفر أجنبيًا أو رقم تعريف آخر مناسبًا لغير المواطن.
هل يمكن فتح الحساب باستخدام ITIN؟
نعم لدى العديد من المؤسسات، لكن السياسة تختلف حسب البنك.
هل يمكن فتح حساب بجواز سفر أجنبي؟
بعض البنوك تقبل جواز السفر الأجنبي أو بطاقة هوية قنصلية، وقد تطلب مستندًا ثانيًا وإثبات عنوان.
هل يمكن فتح الحساب أونلاين؟
نعم لدى مؤسسات كثيرة، لكن متطلبات التحقق الإلكتروني قد تكون مختلفة عن إجراءات الفرع.
ما الفرق بين Checking وSavings؟
Checking للاستخدام اليومي واستلام الراتب والبطاقة ودفع الفواتير، بينما Savings يستخدم أساسًا للاحتفاظ بالمدخرات.
هل فتح حساب بنكي يبني Credit Score؟
الحساب البنكي العادي لا يبني Credit Score بنفس طريقة القروض أو بطاقات الائتمان.
هل أموال البنك مؤمنة؟
إذا كان البنك مؤمنًا لدى FDIC، تتمتع الودائع المؤهلة بتغطية فيدرالية ضمن حدود وفئات الملكية المقررة.
ماذا أفعل إذا رفض البنك طلبي؟
اسأل عن سبب الرفض. إذا كان مبنيًا على تقرير حسابات مصرفية، يمكنك طلب نسخة من التقرير ومراجعة الأخطاء والاعتراض عليها.
