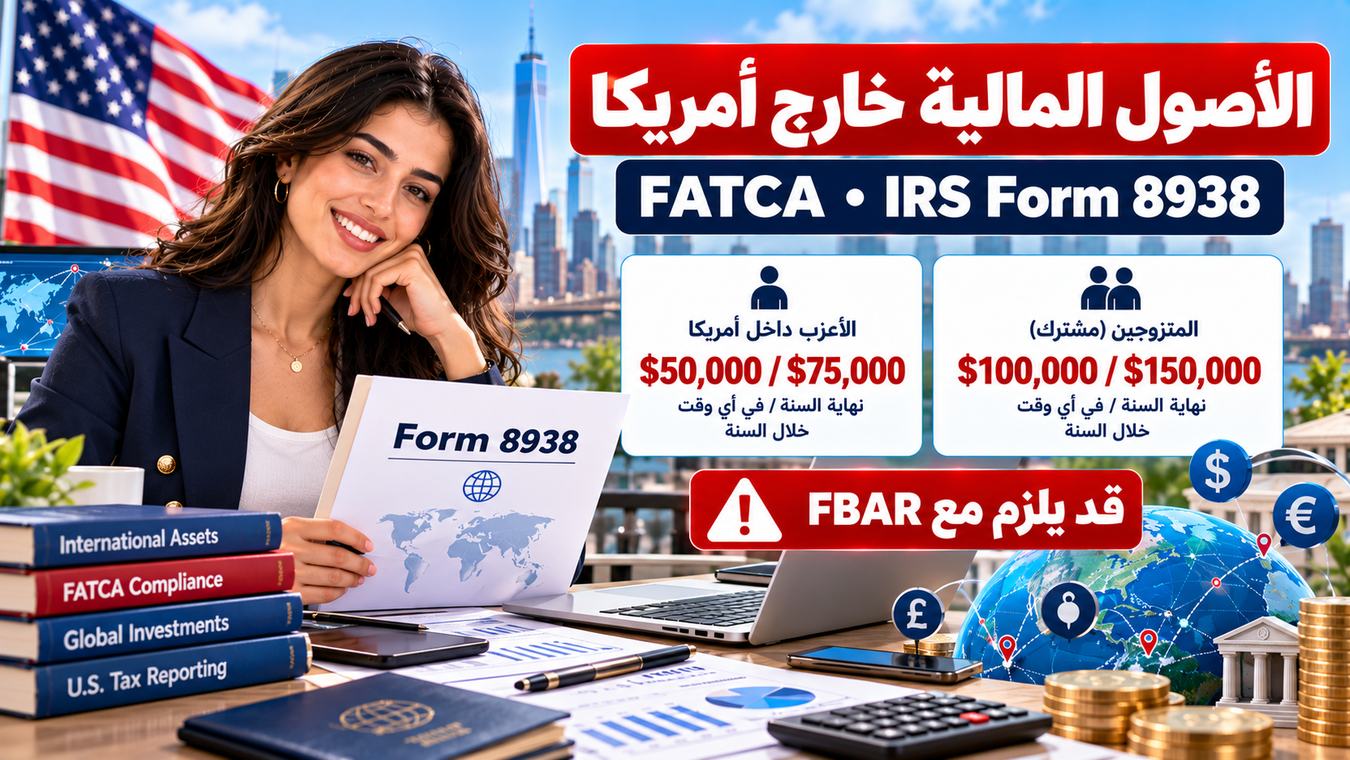
إذا كنت تخضع للضرائب الأمريكية وتملك حسابات أو استثمارات أو أصولًا مالية خارج الولايات المتحدة، فقد لا ينتهي واجبك عند تقديم FBAR. ففي بعض الحالات يجب أيضًا تقديم Form 8938 – Statement of Specified Foreign Financial Assets بموجب قواعد FATCA.
في هذا الدليل يوضح نداء الوطن من يحتاج إلى Form 8938، وحدود الإبلاغ داخل الولايات المتحدة وخارجها، وما الأصول التي تدخل في النموذج، وكيف تحسب قيمتها، والفرق بين Form 8938 وFBAR، وما المخاطر المحتملة عند عدم تقديم النموذج المطلوب.
إذا كنت Specified Person ولديك Specified Foreign Financial Assets تتجاوز الحد الذي ينطبق على Filing Status ومكان إقامتك، فقد يجب عليك إرفاق Form 8938 بإقرارك الضريبي السنوي. والحدود تختلف بصورة كبيرة بين من يعيش داخل الولايات المتحدة ومن يستوفي تعريف العيش خارجها لأغراض النموذج.
قد تنطبق عليك متطلبات النموذجين معًا. تقديم FBAR لا يعفيك من Form 8938، وتقديم Form 8938 لا يعفيك من FBAR إذا كنت مطالبًا به.
ما هو Form 8938؟
Form 8938 هو نموذج تابع لـInternal Revenue Service – IRS يستخدم للإبلاغ عن Specified Foreign Financial Assets عندما تتجاوز قيمتها الإجمالية الحد المطبق على دافع الضرائب.
ويأتي الالتزام ضمن قواعد Section 6038D المرتبطة بـForeign Account Tax Compliance Act – FATCA.
من قد يحتاج إلى Form 8938؟
يجب أولًا أن تكون ضمن فئة Specified Person وفق قواعد IRS، ثم يكون لديك Interest في Specified Foreign Financial Assets، ثم تتجاوز القيمة الإجمالية لهذه الأصول Reporting Threshold المطبق عليك.
تشمل Specified Individuals بصورة عامة فئات مثل:
- U.S. Citizens.
- Resident Aliens of the United States في الحالات المشمولة.
- بعض Nonresident Aliens الذين يختارون معاملتهم كـResident Alien لأغراض تقديم Joint Return.
- بعض Nonresident Aliens الذين يكونون Bona Fide Residents في American Samoa أو Puerto Rico وفق القواعد.
كما يمكن أن تخضع بعض Specified Domestic Entities لقواعد Form 8938.
ما حدود Form 8938 لمن يعيش داخل الولايات المتحدة؟
| Filing Status | القيمة في آخر يوم من السنة | القيمة في أي وقت خلال السنة |
|---|---|---|
| Unmarried | أكثر من $50,000 | أكثر من $75,000 |
| Married Filing Separately | أكثر من $50,000 | أكثر من $75,000 |
| Married Filing Jointly | أكثر من $100,000 | أكثر من $150,000 |
IRS تصف هذه الحدود بأنها أكثر من المبلغ المحدد، لذلك يجب تطبيق النص الرسمي على القيمة الإجمالية الفعلية لأصولك بدل تقريب الأرقام.
وماذا عن الأمريكي أو المقيم الذي يعيش خارج الولايات المتحدة؟
Form 8938 يمنح Reporting Thresholds أعلى لمن يستوفي تعريف Taxpayer Living Abroad المحدد في القواعد.
| الحالة | آخر يوم من السنة | في أي وقت خلال السنة |
|---|---|---|
| Return غير Joint | أكثر من $200,000 | أكثر من $300,000 |
| Married Filing Jointly | أكثر من $400,000 | أكثر من $600,000 |
لكن مجرد السفر أو قضاء عدة أشهر خارج أمريكا لا يجعلك تلقائيًا Taxpayer Living Abroad لهذه الحدود.
تضع IRS شروطًا لتحديد من يعتبر Living Abroad، ومنها حالات ترتبط بـTax Home وBona Fide Residence أو الوجود الفعلي خارج الولايات المتحدة لمدة 330 يومًا على الأقل خلال فترة 12 شهرًا متتالية، وفق التفاصيل القانونية المطبقة.
ما الأصول التي قد تدخل في Form 8938؟
Specified Foreign Financial Assets أوسع من مجرد حساب توفير في بنك أجنبي.
يمكن أن تشمل وفق قواعد IRS:
- Foreign Bank Accounts.
- Foreign Brokerage وCustodial Accounts.
- أسهم أو Securities صادرة عن شخص غير أمريكي إذا كانت محتفظًا بها للاستثمار وخارج حساب مالي في الحالات المشمولة.
- Interests in Foreign Entities.
- بعض Foreign Financial Instruments أو Contracts.
- بعض Foreign Mutual Funds.
- بعض المصالح في Foreign Pension Plans أو Deferred Compensation Plans وفق القواعد.
- بعض Cash Value Life Insurance أو Annuity Contracts المحتفظ بها لدى مؤسسة مالية أجنبية.
هل المنزل أو الأرض التي أملكها خارج أمريكا تدخل في Form 8938؟
امتلاك Foreign Real Estate بصورة مباشرة لا يجعل العقار نفسه Specified Foreign Financial Asset لمجرد وجوده خارج الولايات المتحدة.
لكن الوضع يختلف إذا كان العقار مملوكًا من خلال Foreign Corporation أو Partnership أو Trust، لأن Interest في الكيان الأجنبي قد يكون أصلًا ماليًا خاضعًا لقواعد Form 8938.
شقة تملكها باسمك مباشرة في بلد آخر ليست في ذاتها Form 8938 Asset وفق القاعدة العامة. لكن امتلاك أسهم في شركة أجنبية تملك الشقة مسألة مختلفة؛ فالأسهم أو المصلحة في الشركة قد تكون Specified Foreign Financial Asset.
ماذا عن الذهب والمجوهرات والنقد الأجنبي؟
توضح IRS أن Foreign Currency أو Precious Metals أو Art أو Collectibles التي تمتلكها مباشرة ليست Specified Foreign Financial Assets لمجرد وجودها خارج الولايات المتحدة.
لكن إذا كان لديك أصل مالي يمثل ملكية أو استثمارًا في كيان يحتفظ بهذه الممتلكات، فقد تختلف النتيجة.
هل حسابي في بنك أجنبي يدخل في Form 8938؟
Financial Account maintained by a Foreign Financial Institution يمكن أن يكون Specified Foreign Financial Asset.
وتشمل الأمثلة Savings وDeposit وChecking وBrokerage Accounts لدى المؤسسات الأجنبية عندما تنطبق بقية الشروط.
هل حساب أمريكي يستثمر في شركات أجنبية يعتبر حسابًا أجنبيًا؟
الحساب المالي الذي تحتفظ به مؤسسة مالية أمريكية لا يصبح Foreign Financial Account لمجرد أن الاستثمارات الموجودة داخله تشمل أسهم شركات أجنبية.
تذكر تعليمات IRS أمثلة على الحسابات الأمريكية المستثناة مثل U.S. Mutual Fund Accounts وIRAs و401(k) وBrokerage Accounts المحتفظ بها لدى مؤسسات مالية أمريكية.
كيف أحسب قيمة الأصول الأجنبية؟
تستخدم Fair Market Value لتحديد القيمة الإجمالية، ويجب كذلك الإبلاغ عن Maximum Value خلال السنة للأصول المدرجة وفق تعليمات النموذج.
إذا كانت القيمة بعملة أخرى، يتم تحديدها أولًا بالعملة الأجنبية ثم تحويلها إلى الدولار.
تطلب IRS بصورة عامة استخدام U.S. Treasury Bureau of the Fiscal Service exchange rate في آخر يوم من السنة الضريبية لتحويل القيمة إلى الدولار. وإذا لم يتوفر سعر للعملة المعنية، يمكن استخدام سعر صرف آخر متاح للعامة وفق تعليمات النموذج مع الإفصاح عنه.
أين يقدم Form 8938؟
مثل Form 1040 أو Form 1040-NR عندما ينطبق
Form 8938 يرفق بـAnnual Return ويقدم في موعد ذلك الإقرار، بما في ذلك أي Extension صالح.
تعليمات IRS تنص على عدم إرسال Form 8938 إلا مرفقًا بـAnnual Return أو Amended Return.
ماذا لو لم أكن مطالبًا أصلًا بتقديم Income Tax Return؟
هذه نقطة مهمة: إذا لم تكن مطالبًا بتقديم Income Tax Return للسنة، فلا يلزمك Form 8938 لتلك السنة لمجرد أن قيمة أصولك الأجنبية تجاوزت Reporting Threshold.
هذه القاعدة خاصة بـForm 8938 ولا تعني تلقائيًا أنك معفى من FBAR. لكل نظام شروطه المستقلة.
Form 8938 أم FBAR؟
| المقارنة | Form 8938 | FBAR |
|---|---|---|
| الجهة | IRS | FinCEN |
| النموذج | Form 8938 | FinCEN Form 114 |
| مكان التقديم | مع Tax Return | BSA E-Filing بصورة منفصلة |
| الحد الأساسي | يختلف حسب Filing Status ومكان الإقامة | أكثر من $10,000 Aggregate في أي وقت |
| نطاق الأصول | Specified Foreign Financial Assets | Foreign Financial Accounts وفق قواعد FBAR |
مثال عملي: مقيم في أمريكا لديه حسابات بـ60 ألف دولار
لنفترض أن شخصًا أعزب يعيش داخل الولايات المتحدة ولديه Specified Foreign Financial Assets بلغت قيمتها:
القيمة في 31 ديسمبر: $45,000
بالنسبة لـForm 8938، لم تتجاوز القيمة $50,000 في نهاية السنة ولم تتجاوز $75,000 خلال السنة، لذلك لا يتحقق Reporting Threshold في هذا المثال على هذه الأرقام وحدها.
لكن مبلغ $60,000 أعلى بكثير من حد FBAR البالغ أكثر من $10,000 Aggregate، ولذلك قد يكون FBAR مطلوبًا إذا كانت الأصول عبارة عن Foreign Financial Accounts خاضعة لقواعده.
يمكن أن تكون مطالبًا بـFBAR وغير مطالب بـForm 8938، أو مطالبًا بكليهما، بحسب نوع الأصول وقيمتها وظروفك.
هل عدم وجود دخل من الأصل يعفيني؟
لا بالضرورة.
إذا كنت مطالبًا بـForm 8938، فقد يجب الإبلاغ عن Specified Foreign Financial Asset حتى إذا لم ينتج عنه Income أو Gain أو Loss أو Distribution في تلك السنة.
ماذا عن الأصول المبلغ عنها في نماذج أجنبية أخرى؟
توجد قواعد لتجنب بعض Duplicative Reporting عندما يكون الأصل قد تم الإبلاغ عنه بصورة صحيحة وفي الموعد على نماذج IRS معينة، مثل بعض الحالات المتعلقة بـForms 3520 و5471 و8621 و8865.
لكن هذا لا يعني تجاهل Form 8938 بالكامل؛ قد تحتاج إلى استكمال الجزء الذي يشير إلى النماذج الأخرى والإبلاغ عن بقية الأصول غير المشمولة بالاستثناء.
ماذا يحدث إذا كان Form 8938 مطلوبًا ولم أقدمه؟
توضح IRS أن عدم تقديم Form 8938 كامل وصحيح في الموعد يمكن أن يؤدي إلى:
استمرار عدم التقديم بعد إشعار IRS: يمكن أن تنشأ عقوبات إضافية تصل إجمالًا إلى $50,000 إضافية وفق القواعد.
Understatement مرتبط بأصل غير مفصح عنه: قد تنطبق Accuracy-Related Penalty بنسبة 40% في الحالات المشمولة.
وتوجد قواعد Reasonable Cause، لكن تطبيقها يعتمد على الوقائع والظروف ولا ينبغي افتراضها تلقائيًا.
هل يؤثر عدم تقديم Form 8938 في مدة تدقيق IRS؟
يمكن أن يؤثر عدم تقديم Form 8938 المطلوب في Statute of Limitations. وتوضح تعليمات IRS أن مدة التقادم قد تبقى مفتوحة لكل الإقرار أو جزء منه حتى ثلاث سنوات بعد تقديم المعلومات المطلوبة، مع قواعد أخرى في حالات حذف دخل مرتبط بأصول أجنبية.
إذا اكتشفت بعد سنوات أن Form 8938 كان مطلوبًا، فالموضوع لا يتعلق فقط بغرامة نموذج؛ قد تكون هناك آثار أخرى على السنوات الضريبية ذات الصلة.
أخطاء شائعة في Form 8938
2. استخدام حد FBAR البالغ $10,000 لتحديد Form 8938.
3. تجاهل Foreign Stocks المحتفظ بها خارج Financial Account.
4. اعتبار العقار المملوك مباشرة أصلًا ماليًا في Form 8938 دون تمييزه عن ملكية شركة أجنبية.
5. استخدام حدود المقيمين خارج أمريكا دون استيفاء شروط Living Abroad.
6. عدم احتساب Maximum Value خلال السنة.
7. استخدام سعر صرف غير متوافق مع تعليمات IRS.
8. الاعتقاد أن عدم وجود Income يعفي الأصل من الإبلاغ.
9. إرسال Form 8938 منفردًا بدل إرفاقه بالإقرار.
10. تجاهل نماذج Foreign Reporting الأخرى التي قد تنطبق على الشركة أو Trust أو الاستثمار.
أسئلة شائعة عن Form 8938 وFATCA
هل Form 8938 هو نفسه FBAR؟
لا. Form 8938 تابع لـIRS ويقدم مع الإقرار الضريبي، بينما FBAR هو FinCEN Form 114 ويقدم بصورة منفصلة.
ما الحد للأعزب المقيم داخل أمريكا؟
أكثر من $50,000 في آخر يوم من السنة أو أكثر من $75,000 في أي وقت خلال السنة.
ما الحد للزوجين اللذين يقدمان Joint Return داخل أمريكا؟
أكثر من $100,000 في نهاية السنة أو أكثر من $150,000 في أي وقت خلالها.
هل المنزل الذي أملكه في بلدي يجب إدراجه؟
العقار الأجنبي المملوك مباشرة ليس في ذاته Specified Foreign Financial Asset، لكن ملكية مصلحة في كيان أجنبي يمتلك العقار قد تكون قابلة للإبلاغ.
هل أقدم Form 8938 إذا لم أكن مطالبًا بتقديم Tax Return؟
وفق تعليمات IRS، إذا لم يكن عليك تقديم Income Tax Return للسنة فلا يلزم Form 8938 لتلك السنة لمجرد تجاوز الأصول للحد، لكن يجب فحص FBAR بصورة منفصلة.
هل حساب 401(k) أمريكي يدخل في Form 8938؟
الحسابات الأمريكية مثل 401(k) وIRA المحتفظ بها لدى جهات أمريكية ليست Foreign Financial Accounts لمجرد وجود استثمارات أجنبية بداخلها.
هل يمكن أن أحتاج FBAR ولا أحتاج Form 8938؟
نعم. حدود ونطاق كل تقرير مختلفان، ولذلك هذا سيناريو شائع وممكن قانونيًا.
ما عقوبة عدم تقديم Form 8938؟
تبدأ العقوبة المحتملة لعدم التقديم المطلوب من $10,000، ويمكن أن توجد عقوبات إضافية في حالات استمرار عدم الامتثال أو وجود ضريبة ناقصة مرتبطة بأصول غير مفصح عنها.
روابط الخدمات الرسمية المباشرة
تعليمات Form 8938 الرسمية
هل يجب علي تقديم Form 8938؟
أسئلة IRS عن الأصول المشمولة
المقارنة الرسمية بين Form 8938 وFBAR
FATCA – الصفحة الرسمية لدى IRS
الهجرة والإقامة والجنسية والعمل والضرائب والبنوك والصحة والسكن والتعليم وأهم الخدمات للعرب المقيمين والقادمين إلى الولايات المتحدة.
جميع أدلة الولايات المتحدة